
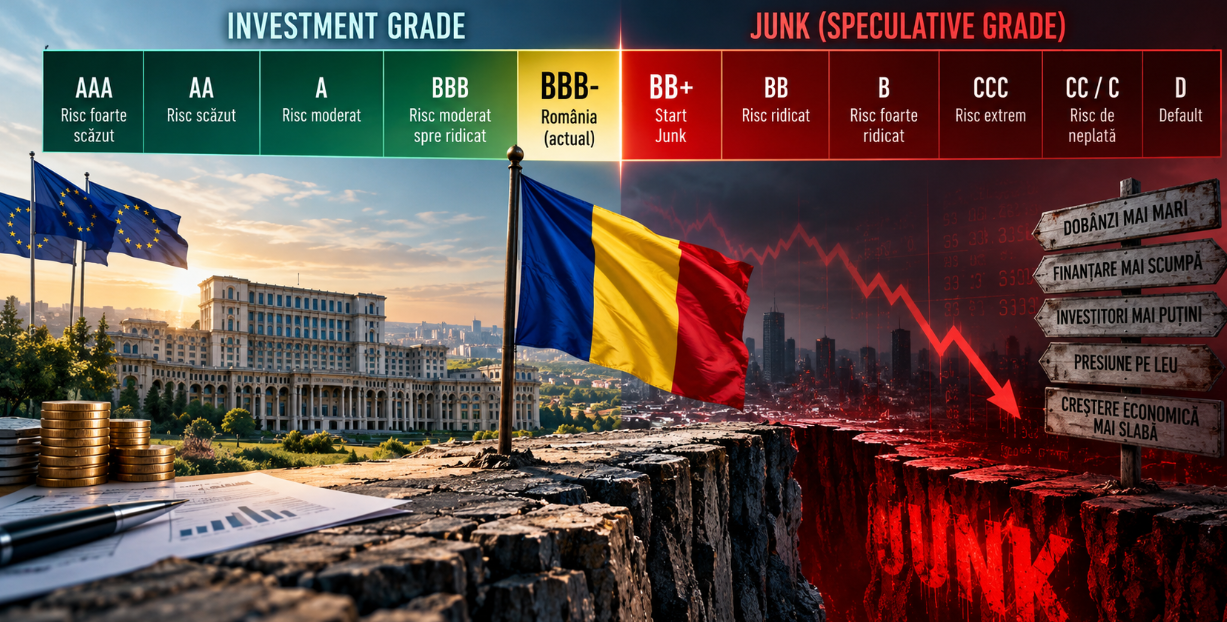
România, la un pas de „Junk”. Cât de real este pericolul și ce trebuie să facă țara pentru a evita retrogradarea
România se află într-una dintre cele mai delicate poziții din ultimii ani în ceea ce privește încrederea investitorilor internaționali.
Cele trei mari agenții de rating, S&P Global Ratings, Fitch Ratings și Moody’s, păstrează România în categoria Investment Grade, adică în zona considerată recomandată investițiilor. Problema este că țara se află chiar pe ultima treaptă a acestei categorii, iar perspectiva asociată ratingurilor este negativă.
Mai simplu spus, România nu este în „Junk”, dar nu mai are nicio treaptă de siguranță între ratingul actual și categoria speculativă.
Situația a devenit cu atât mai importantă în septembrie 2026, când un analist Fitch a avertizat că prelungirea crizei politice pune sub semnul întrebării capacitatea României de a continua ajustarea fiscală necesară. Următoarea evaluare Fitch este programată pentru ianuarie 2027.
Ce rating are România în prezent
La 25 septembrie 2026, situația României la cele trei mari agenții arată astfel:
AgențiaRatingPerspectivăPozițieS&P Global RatingsBBB-NegativăUltima treaptă Investment GradeFitch RatingsBBB-NegativăUltima treaptă Investment GradeMoody’sBaa3NegativăUltima treaptă Investment Grade
S&P a reconfirmat în aprilie 2026 ratingul BBB-, cu perspectivă negativă. Fitch a făcut același lucru la sfârșitul lunii iulie, iar Moody’s a reconfirmat în august calificativul Baa3, echivalentul ultimei trepte Investment Grade pe propria sa scară.
Acest lucru este esențial pentru înțelegerea situației.
În cazul S&P și Fitch, dacă ratingul României ar coborî cu o singură treaptă, de la BBB- la BB+, țara ar trece din Investment Grade în categoria Speculative Grade, cunoscută în limbajul piețelor drept „Junk”.
În cazul Moody’s, o coborâre de la Baa3 la Ba1 ar produce același efect.
Cu alte cuvinte, România se află în acest moment chiar pe marginea prăpastiei dintre cele două mari categorii de rating.
Ce înseamnă, de fapt, BBB- pentru România
BBB- nu înseamnă că România este o țară insolvabilă și nici că statul este aproape automat de incapacitate de plată.
Înseamnă că agențiile consideră în continuare datoria României eligibilă pentru categoria Investment Grade, dar că există vulnerabilități importante.
Fitch spune că ratingul României este susținut, printre altele, de apartenența la Uniunea Europeană, accesul la finanțare externă, intrările de capital asociate UE și de nivelul PIB-ului pe locuitor și al guvernanței, care sunt peste cele ale unor state comparabile din categoria BBB.
De cealaltă parte a balanței se află însă probleme serioase: deficite bugetare și de cont curent mari și persistente, creșterea datoriei publice, inflația ridicată și fragmentarea politică.
Fitch estima în august că deficitul bugetar ar urma să coboare la aproximativ 5,9% din PIB în 2026, mult sub nivelul de 9,3% înregistrat în 2024. Chiar și așa, deficitul României rămâne foarte ridicat în comparație cu alte state cu rating BBB.
S&P are o perspectivă asemănătoare. Agenția estima în aprilie un deficit de aproximativ 6,5% din PIB pentru 2026 și 5,5% în 2027 și avertiza că ratingul ar putea fi redus dacă România se abate semnificativ de la traiectoria de consolidare fiscală.
Așadar, problema nu este doar cât de mare este deficitul astăzi.
Pentru agențiile de rating contează foarte mult dacă România poate demonstra că îl poate reduce în mod credibil și susținut în următorii ani.
Avertismentul Fitch: timpul începe să devină o problemă
Semnalul cel mai puternic a venit în septembrie.
Malgorzata Krzywicka, analistă Fitch Ratings, a avertizat că prelungirea crizei politice din România ridică semne de întrebare asupra predictibilității fiscale și asupra capacității țării de a face ajustările necesare.
Pentru Fitch, două lucruri vor conta în mod special: continuarea reducerii deficitului și prezentarea unui plan fiscal credibil pentru perioada următoare. Agenția urmează să revizuiască din nou ratingul României în ianuarie 2027.
Aici apare o problemă care depășește simpla aritmetică bugetară.
Agențiile nu analizează doar cifrele din Excel. Analizează și capacitatea politică a unui stat de a pune în practică măsurile promise.
Un plan de reducere a deficitului valorează mai puțin dacă investitorii cred că viitorul guvern nu îl poate aplica, că măsurile vor fi abandonate sau că instabilitatea politică va bloca reformele.
Moody’s a transmis un mesaj similar în august. Agenția a menținut perspectiva negativă tocmai din cauza riscurilor privind implementarea programului de consolidare fiscală, într-un context politic mai dificil.
Economiștii români avertizează că spațiul de manevră s-a redus
Mesajele venite din partea analiștilor economici sunt, la rândul lor, prudente.
Adrian Codîrlașu, președintele CFA România, declara în august că România nu mai are practic spațiu pentru o abatere importantă de la traiectoria de reducere a deficitului. În septembrie, el a revenit asupra subiectului, argumentând că riscul de retrogradare poate rămâne ridicat o perioadă îndelungată, în special din cauza dezechilibrelor finanțelor publice și a creșterii cheltuielilor cu dobânzile.
Consultantul economic Adrian Negrescu a atras, la rândul său, atenția asupra modului în care instabilitatea politică afectează percepția investitorilor asupra economiei și, implicit, costul finanțării României.
Există însă o diferență importantă între un avertisment și o predicție.
Perspectiva negativă nu înseamnă că retrogradarea este inevitabilă. Înseamnă că agențiile văd suficiente riscuri încât următoarele decizii fiscale și politice ale României să conteze foarte mult pentru menținerea ratingului.
Ce s-ar întâmpla dacă România ar intra în Junk
O retrogradare de la BBB- la BB+ nu ar însemna că România intră automat în faliment.
Statul ar continua să colecteze taxe, să plătească salarii și pensii, să emită obligațiuni și să se finanțeze.
Problema ar fi prețul și accesul la acea finanțare.
O parte dintre fondurile internaționale au mandate care le permit să investească doar în obligațiuni Investment Grade. Trecerea sub acest prag poate reduce baza de investitori eligibili și poate pune presiune asupra randamentelor cerute pentru datoria românească.
România pornește deja de la costuri ridicate. În septembrie, randamentul obligațiunilor românești pe doi ani era raportat la aproximativ 6,52%, cel mai ridicat din UE, iar randamentul titlurilor pe zece ani ajunsese în jurul valorii de 7,35%.
Dacă investitorii ar cere o primă de risc și mai mare, efectele s-ar putea transmite treptat în economie.
Statul ar plăti mai mult pentru datoria nouă și pentru refinanțarea datoriei ajunse la scadență. Cheltuielile cu dobânzile ar ocupa o parte mai mare din buget. Presiunea asupra leului ar putea crește, iar costurile de finanțare ale băncilor și companiilor ar putea fi, de asemenea, afectate.
Pentru populație, efectele nu ar apărea neapărat în dimineața următoare retrogradării. Dar o perioadă îndelungată cu finanțare mai scumpă a statului se poate transmite către credite, investiții, taxe și capacitatea Guvernului de a finanța servicii publice.
Există în prezent vreo țară din UE în categoria Junk?
Aici există o veste importantă: în prezent, niciun stat membru al Uniunii Europene nu se află în categoria Junk la marile agenții de rating.
Chiar și Grecia, țara asociată cel mai puternic în Europa cu criza datoriilor suverane, a revenit între timp în Investment Grade.
La 22 septembrie 2026, Grecia avea rating BBB la S&P, BBB la Fitch și Baa3 la Moody’s, toate fiind calificative Investment Grade.
Tocmai de aceea, dacă România ar pierde Investment Grade la toate marile agenții, situația ar fi una cu totul ieșită din comun în interiorul Uniunii Europene.
Dar experiența Greciei rămâne extrem de relevantă pentru a înțelege ce se poate întâmpla atunci când încrederea investitorilor se pierde.
Grecia: cum a ajuns în Junk și ce a urmat
Pe 27 aprilie 2010, S&P a retrogradat ratingul Greciei cu trei trepte, până la BB+, introducând datoria țării în categoria Junk.
Decizia venea în mijlocul unei crize fiscale severe, caracterizată de datorie publică ridicată, deficite foarte mari și pierderea rapidă a încrederii piețelor.
Reacția piețelor a fost violentă.
La numai o zi după retrogradare, diferența dintre randamentul obligațiunilor grecești pe zece ani și cel al obligațiunilor germane a depășit 1.000 de puncte de bază.
Randamentul obligațiunilor grecești pe zece ani a urcat la peste 11%, reflectând costul uriaș pe care investitorii îl cereau pentru a continua să împrumute statul elen.
Grecia a pierdut practic accesul normal la finanțarea de pe piețele internaționale și a fost nevoită să solicite ajutor extern.
Pe 2 mai 2010 a fost convenit un program de sprijin financiar de 110 miliarde de euro, finanțat de statele zonei euro și FMI. Au urmat ani de ajustări fiscale, reduceri de cheltuieli, reforme ale sistemului de pensii, majorări de taxe și restructurări economice.
Important este însă timpul necesar pentru reconstruirea credibilității.
Grecia a revenit la Investment Grade abia în 2023. S&P a ridicat atunci ratingul țării de la BB+ la BBB-, invocând îmbunătățirea situației bugetare și progresele realizate după criza datoriilor.
Banca Greciei sublinia ulterior că revenirea la Investment Grade a necesitat mai mult de 13 ani, o dovadă că încrederea piețelor se poate pierde rapid, dar se reconstruiește mult mai greu.
Desigur, România anului 2026 nu este Grecia anului 2010. Structura datoriei, sistemul financiar, apartenența României la UE, accesul la fonduri europene și contextul economic sunt diferite. Experiența Greciei nu trebuie folosită pentru a susține că o retrogradare a României ar produce automat aceeași succesiune de evenimente.
Dar oferă o lecție importantă despre costul pierderii credibilității fiscale.
Ce trebuie să facă România pentru a evita Junk
Din evaluările Fitch, S&P și Moody’s rezultă câteva condiții esențiale.
Prima este continuarea reducerii deficitului bugetar.
România trebuie să demonstreze că scăderea deficitului nu este temporară. Fitch estimează pentru 2026 un deficit de aproximativ 5,9% din PIB, iar agenția consideră necesară continuarea ajustării pentru a limita creșterea datoriei publice.
A doua este un buget credibil pentru 2027 și o strategie fiscală pe mai mulți ani.
Agențiile nu vor doar promisiunea că deficitul va scădea. Vor să vadă măsuri suficient de clare pentru ca această scădere să fie realizabilă.
Fitch a indicat necesitatea unei corecții fiscale suplimentare de aproximativ 1,5 puncte procentuale din PIB, împreună cu o traiectorie credibilă către un deficit de 3% din PIB.
A treia este stabilitatea politică și continuitatea politicilor economice.
Un guvern capabil să obțină sprijin parlamentar pentru măsurile fiscale contează direct pentru rating. Actuala incertitudine politică este una dintre principalele vulnerabilități identificate de agenții.
A patra este controlul creșterii datoriei publice.
Deficitele mari trebuie finanțate prin împrumuturi. Dacă ele persistă, datoria crește, iar odată cu ea cresc și cheltuielile cu dobânzile. Se poate forma astfel un cerc dificil: deficit mare, datorie mai mare, dobânzi mai mari, cheltuieli bugetare mai mari și, din nou, presiune asupra deficitului.
A cincea este absorbția fondurilor europene și continuarea reformelor.
Fondurile UE reprezintă unul dintre avantajele importante ale României. S&P estimează că intrările din fonduri europene pot susține economia într-o perioadă în care consumul este slab, în timp ce Fitch avertizează că instabilitatea politică poate întârzia reformele asociate PNRR și poate pune în pericol accesul la unele fonduri europene.
România are încă timp, dar marja de eroare este foarte mică
Situația României nu trebuie prezentată nici apocaliptic, nici minimalizată.
Țara este încă Investment Grade la toate cele trei mari agenții de rating. Nu este în Junk și nu se află în incapacitate de plată.
Dar combinația este neobișnuit de fragilă:
BBB- la Fitch.
BBB- la S&P.
Baa3 la Moody’s.
Perspectivă negativă la toate trei.
Adică ultima treaptă înainte de categoria speculativă și niciun „tampon” de siguranță.
În același timp, România se confruntă cu un deficit încă foarte ridicat, datorie în creștere, costuri importante cu dobânzile și incertitudine politică. Acestea sunt exact tipurile de vulnerabilități pe care agențiile de rating le urmăresc.
Avertismentul Fitch din septembrie arată că următoarele luni sunt importante. Agenția va reevalua România în ianuarie 2027, iar capacitatea autorităților de a prezenta și aplica un plan fiscal credibil va cântări în această evaluare.
Experiența Greciei oferă poate cea mai utilă concluzie.
În 2010, pierderea Investment Grade a venit într-un moment în care încrederea piețelor era deja profund deteriorată. Revenirea a durat mai mult de 13 ani.
Pentru România, miza nu este doar evitarea unei litere mai slabe într-un raport al unei agenții de rating.
Miza este păstrarea accesului la o bază largă de investitori, limitarea costurilor datoriei și demonstrarea faptului că statul își poate pune finanțele pe o traiectorie sustenabilă.
România nu este încă în Junk.
Dar, în acest moment, între România și Junk mai există o singură treaptă.
Comentarii & Dezbatere (0)
Adaugă un comentariu civilizat
Comentariile sunt verificate de redacție înainte de publicare pentru a asigura decența dezbaterii.
Fii primul care comentează acest articol!