
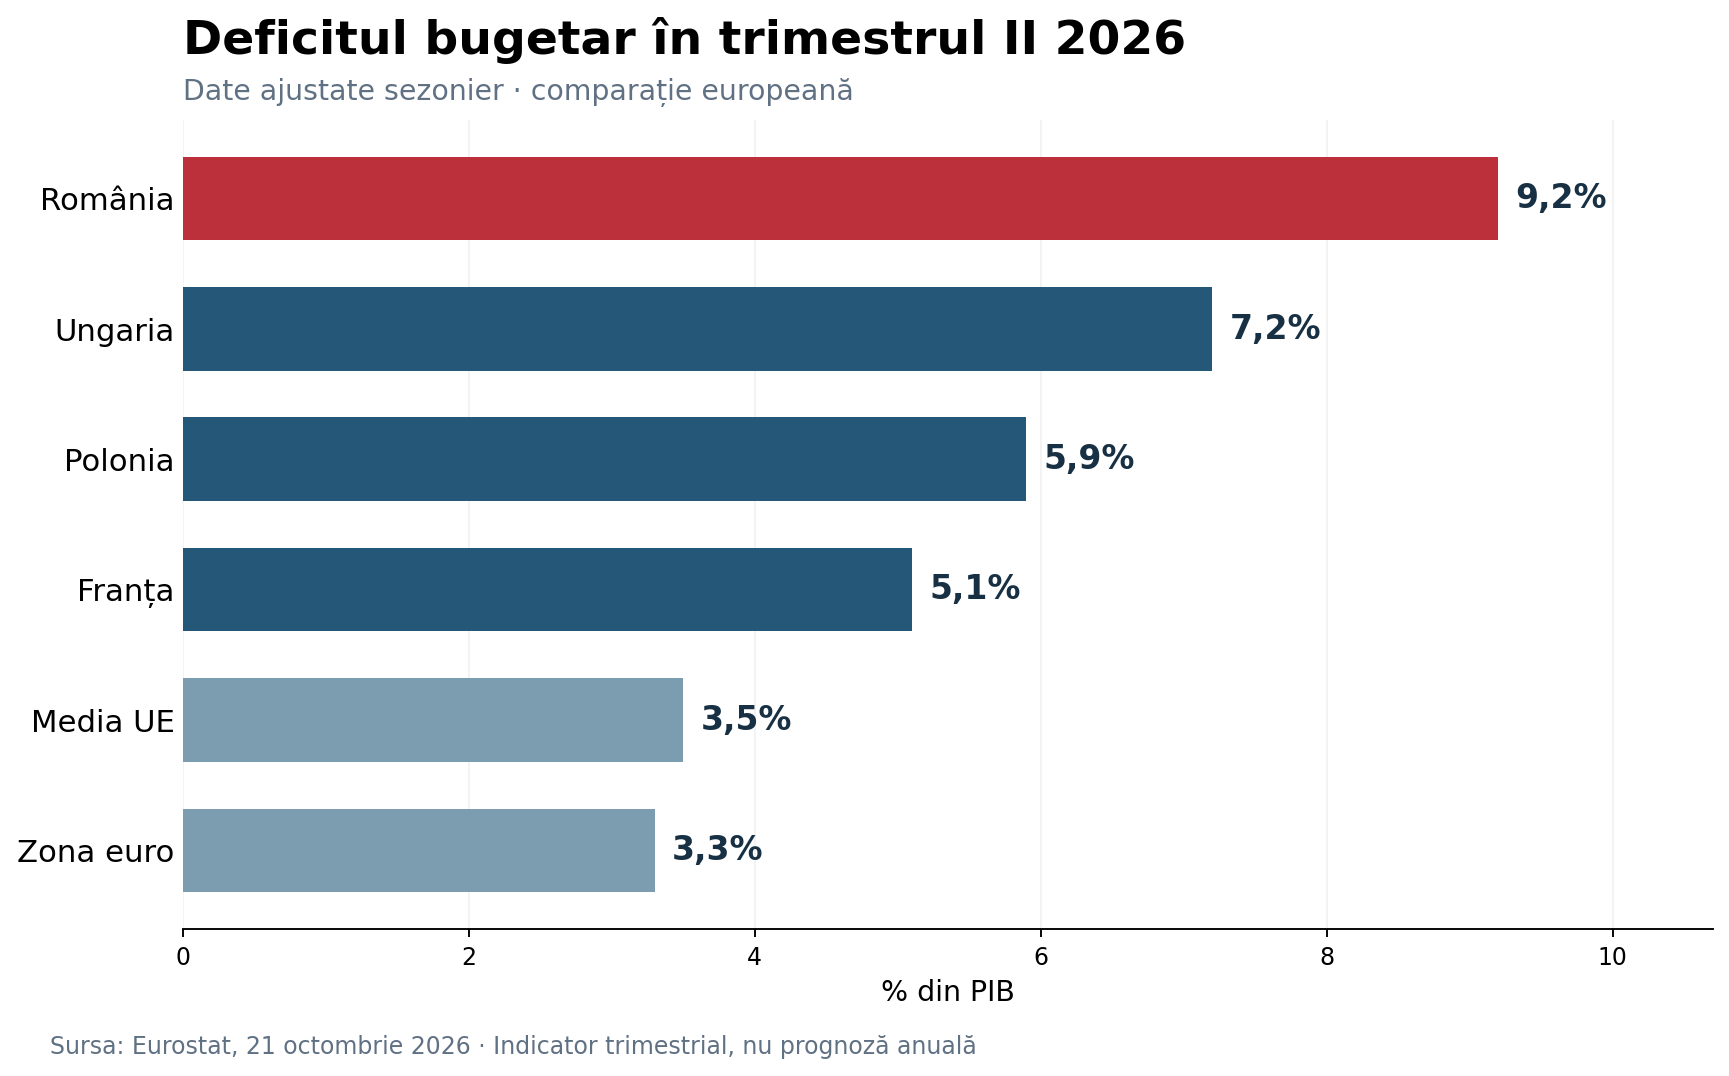
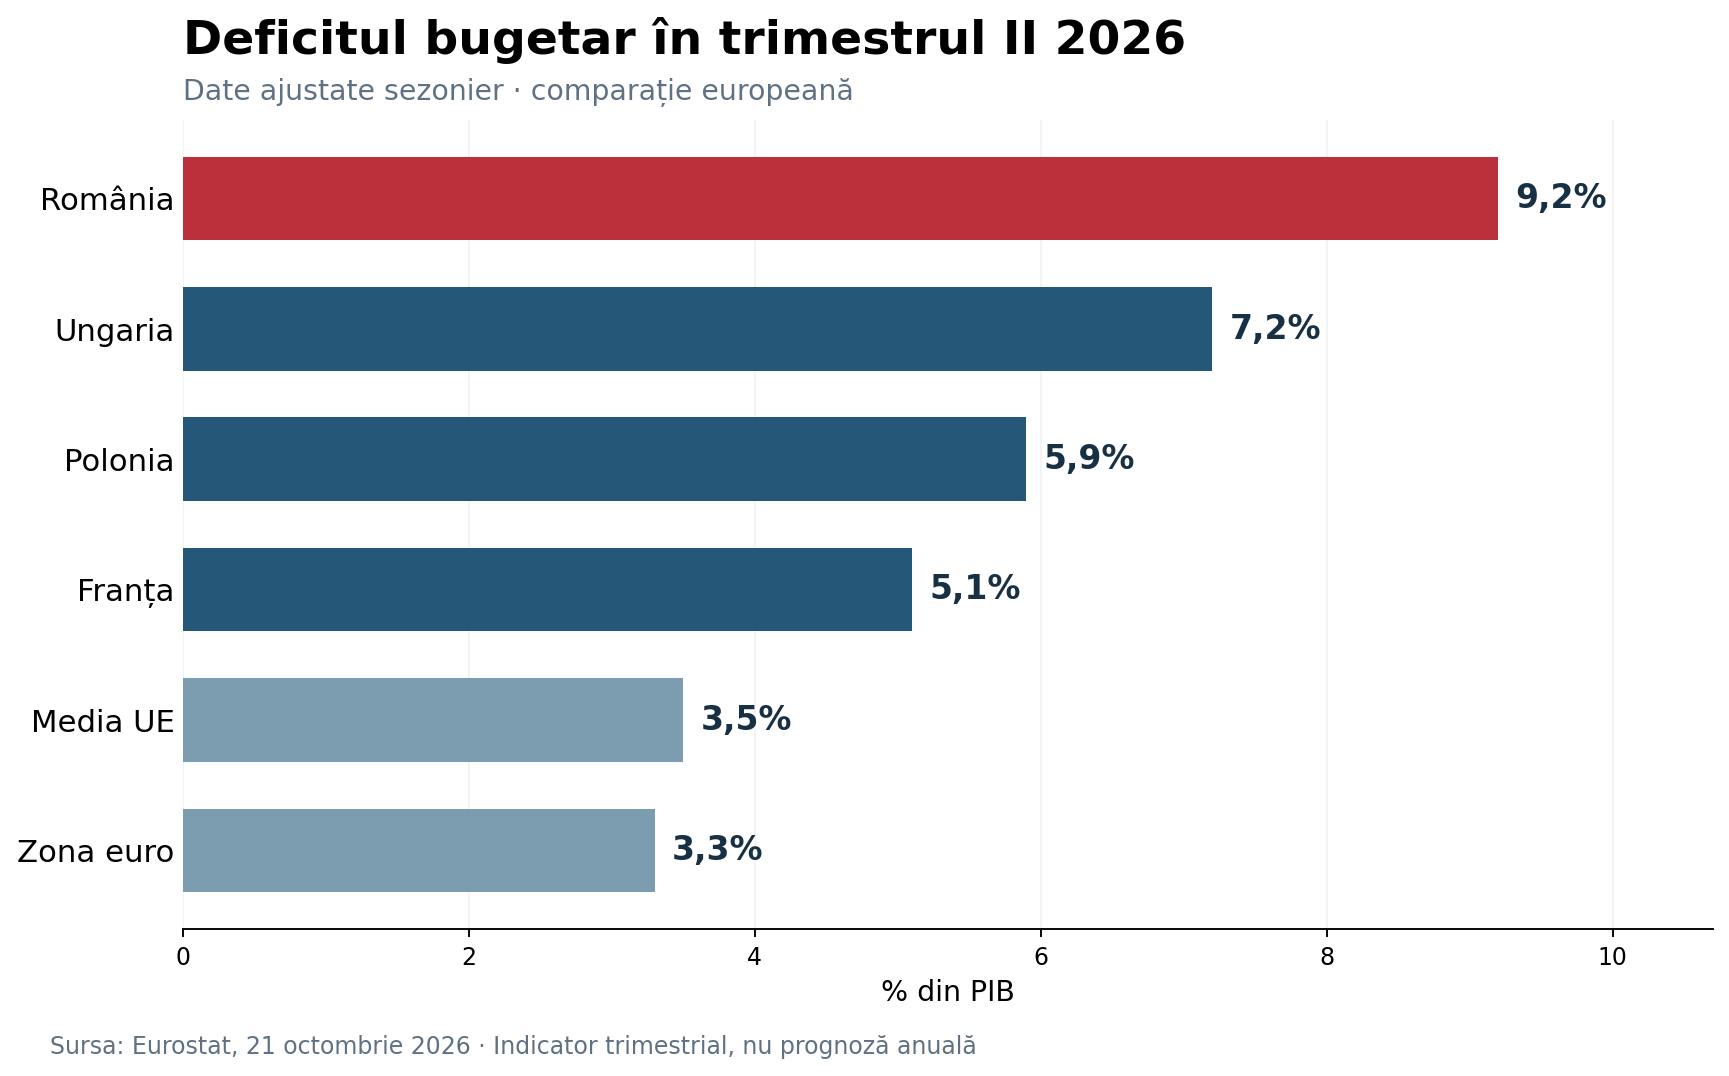
România a înregistrat în trimestrul al II-lea din 2026 un deficit bugetar ajustat sezonier de 9,2% din PIB, potrivit datelor publicate de Eurostat la 21 octombrie. Indicatorul este unul dintre cele mai ridicate din Uniunea Europeană și depășește considerabil media comunitară de 3,5%. În același timp, Ministerul Finanțelor anunță o reducere a deficitului bugetar în primele nouă luni ale anului și menține o țintă anuală de 6,2% din PIB. Diferențele ridică întrebări privind evoluția finanțelor publice, dar au și o explicație statistică: indicatorii nu măsoară exact același lucru.
România, mult peste media europeană
Potrivit raportului oficial Eurostat, deficitul bugetar ajustat sezonier al României a crescut de la 5,5% din PIB în primul trimestru al anului 2026 la 9,2% în trimestrul al II-lea, o deteriorare de 3,7 puncte procentuale. În aceeași perioadă, media deficitului bugetar în Uniunea Europeană a fost de 3,5% din PIB, iar în zona euro de 3,3%. Datele arată că România a înregistrat cel mai ridicat deficit bugetar ajustat sezonier dintre statele membre pentru care Eurostat a publicat valori în trimestrul al II-lea.
Guvernul raportează un deficit mai mic. De unde vine diferența?
Ministerul Finanțelor a anunțat că execuția bugetului general consolidat pentru primele nouă luni din 2026 s-a încheiat cu un deficit de 78,52 miliarde de lei, echivalentul a 3,82% din PIB. În aceeași perioadă a anului precedent, deficitul fusese de 102,47 miliarde de lei, reprezentând 5,35% din PIB. Astfel, potrivit execuției bugetare naționale, deficitul s-a redus cu 1,53 puncte procentuale față de primele nouă luni din 2025.
Guvernul urmărește o țintă de deficit de 6,2% din PIB pentru întregul an 2026. Diferența dintre cele două raportări are trei explicații importante.
Prima este perioada analizată. Eurostat prezintă o rată trimestrială, în timp ce Ministerul Finanțelor raportează un deficit cumulat de la începutul anului. O valoare trimestrială nu poate fi comparată direct cu un rezultat cumulat pe nouă luni sau cu o țintă anuală.
A doua este metodologia de calcul. Ministerul Finanțelor publică execuția bugetară în sistem cash, bazat pe încasările și plățile efective. Eurostat utilizează metodologia europeană ESA 2010, bazată pe principiul contabilității de angajamente, în care operațiunile sunt înregistrate, în general, atunci când apare dreptul economic sau obligația de plată, nu neapărat atunci când circulă banii.
A treia este ajustarea sezonieră. Eurostat elimină influențele calendaristice și sezoniere pentru a facilita comparațiile între trimestre. Aceste ajustări pot modifica nivelul indicatorului față de datele brute. De altfel, Eurostat raportează pentru România, în trimestrul al II-lea din 2026, și un deficit neajustat sezonier de 7,8% din PIB, diferit de indicatorul ajustat de 9,2%.
Au fost amânate cheltuieli pentru a reduce artificial deficitul?
Diferența dintre contabilitatea cash și cea europeană poate scoate în evidență obligații financiare ale statului care nu au fost încă achitate. De exemplu, dacă o instituție publică primește în decembrie lucrări în valoare de 100 de milioane de lei, dar achită factura în ianuarie, plata va fi reflectată în execuția cash a anului următor. În contabilitatea de angajamente, cheltuiala poate fi înregistrată în anul în care lucrările au fost efectiv realizate și recepționate. Acest mecanism poate produce diferențe între deficitul cash și deficitul calculat conform ESA 2010.
Totuși, datele Eurostat nu demonstrează, prin ele însele, că Guvernul României a amânat intenționat cheltuieli pentru a prezenta un deficit mai mic. Pentru verificarea unei asemenea afirmații ar fi necesară analiza restanțelor, a obligațiilor de plată, a ajustărilor dintre cele două metodologii și a eventualelor decizii administrative de amânare a plăților.
Ce înseamnă deficitul bugetar și deficitul comercial?
Deficitul reprezintă, în general, o situație în care cheltuielile sau ieșirile depășesc veniturile ori intrările, într-o perioadă determinată. Deficitul bugetar apare atunci când statul cheltuiește mai mult decât încasează din taxe, impozite, contribuții și alte venituri. Diferența trebuie finanțată, de regulă, prin împrumuturi.
Deficitul comercial este un indicator diferit. Acesta apare atunci când valoarea bunurilor importate de o țară depășește valoarea bunurilor exportate. Spre exemplu, dacă România importă bunuri de 120 de miliarde de euro și exportă de 90 de miliarde de euro, deficitul comercial este de 30 de miliarde de euro.
Cele două deficite nu trebuie confundate. Deficitul bugetar privește finanțele statului, în timp ce deficitul comercial privește schimburile economice cu exteriorul. Deficitul comercial poate reflecta dependența de importuri, dar și achizițiile de echipamente sau materii prime necesare investițiilor. El nu reprezintă automat o datorie a Guvernului.
De unde provine deficitul bugetar al României?
Deficitul bugetar este rezultatul unui dezechilibru între veniturile colectate de stat și cheltuielile necesare finanțării administrației, serviciilor publice, investițiilor și obligațiilor financiare. În România, principalele categorii de cheltuieli includ pensiile și alte prestații sociale, salariile din sectorul public, serviciile medicale, educația, investițiile și dobânzile la datoria publică.
Datele Ministerului Finanțelor pentru primele nouă luni din 2026 evidențiază dimensiunea acestor obligații.
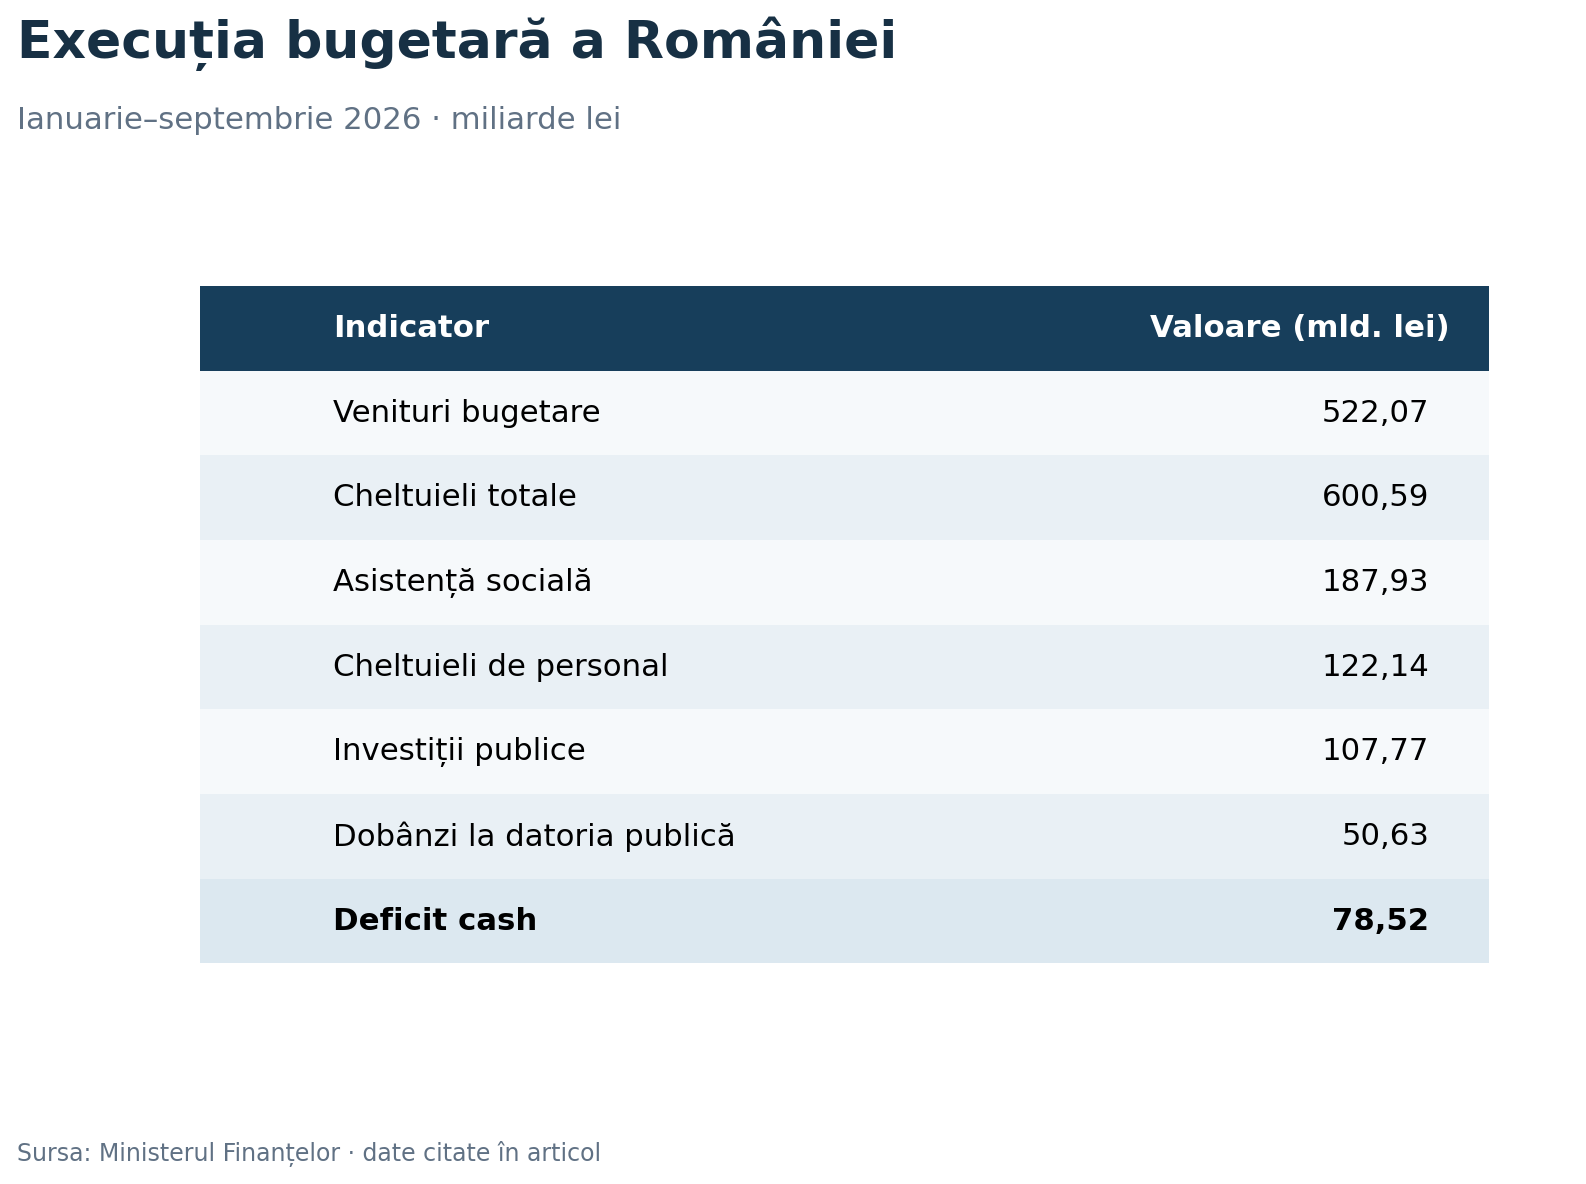
Un element important îl reprezintă costul împrumuturilor. În primele nouă luni din 2026, cheltuielile cu dobânzile au crescut cu 10,69 miliarde de lei față de perioada corespunzătoare din 2025. Această evoluție evidențiază unul dintre mecanismele prin care deficitele persistente pot pune presiune asupra bugetului: împrumuturile contractate pentru finanțarea cheltuielilor generează, la rândul lor, noi obligații de plată.
Ce înseamnă pentru economia României un deficit ridicat?
Un deficit bugetar persistent poate avea efecte asupra economiei și populației, în special atunci când este finanțat prin împrumuturi tot mai costisitoare.
În primul rând, crește necesarul de finanțare al statului. România trebuie să atragă fonduri pentru acoperirea deficitului și refinanțarea obligațiilor ajunse la scadență.
În al doilea rând, o parte tot mai mare a veniturilor bugetare poate fi utilizată pentru plata dobânzilor, reducând spațiul disponibil pentru alte cheltuieli.
În al treilea rând, necesitatea reducerii deficitului poate determina autoritățile să majoreze anumite taxe, să limiteze creșterea cheltuielilor sau să reorganizeze programele publice. Acestea sunt posibile opțiuni de politică fiscală, nu consecințe automate ale unui anumit procent al deficitului.
Un deficit ridicat poate influența și percepția investitorilor asupra riscului suveran, cu efecte asupra costurilor de finanțare.
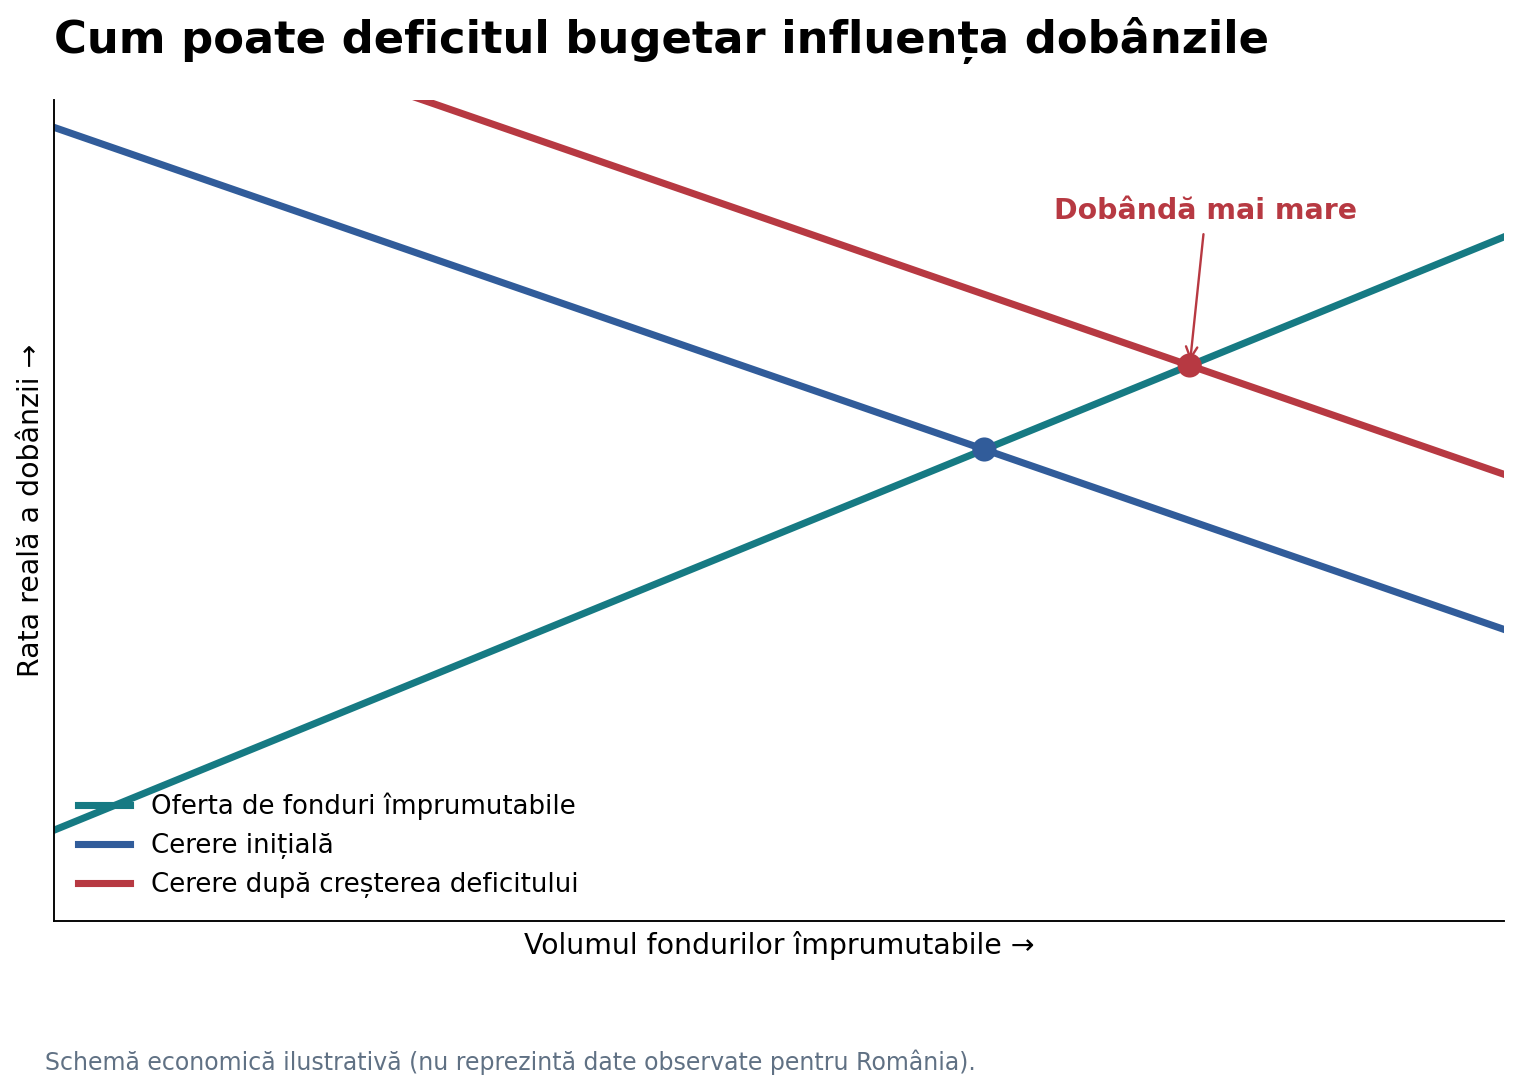
Efectele depind însă și de modul în care sunt utilizați banii publici. Împrumuturile pentru investiții productive pot contribui la dezvoltarea economică, în timp ce finanțarea repetată a cheltuielilor fără venituri sustenabile poate accentua vulnerabilitățile fiscale.
Concluzie: un semnal important, dar nu o prognoză pentru finalul anului
Datele Eurostat confirmă că România a înregistrat în trimestrul al II-lea din 2026 un deficit bugetar ajustat sezonier de 9,2% din PIB, semnificativ peste media europeană.
Totuși, cifra nu reprezintă deficitul prognozat pentru întregul an și nu demonstrează că autoritățile au ascuns cheltuieli. Indicatorii publicați de Eurostat și Ministerul Finanțelor sunt construiți după metodologii și pentru perioade diferite, motiv pentru care comparația directă poate conduce la concluzii eronate.
Problema economică rămâne însă relevantă: România continuă să aibă un dezechilibru important între veniturile și cheltuielile publice, iar costurile datoriei exercită o presiune tot mai mare asupra bugetului. Evoluția deficitului în trimestrele următoare și rezultatul anual calculat conform metodologiei europene vor fi esențiale pentru a evalua dacă măsurile de consolidare fiscală produc o reducere durabilă a dezechilibrului.
Comentarii & Dezbatere (0)
Adaugă un comentariu civilizat
Comentariile sunt verificate de redacție înainte de publicare pentru a asigura decența dezbaterii.
Fii primul care comentează acest articol!