Extinderea producătorilor chinezi de automobile în Europa ar putea deveni o oportunitate neașteptată pentru industria siderurgică europeană, afectată de scăderea comenzilor, costurile ridicate ale energiei și concurența internațională. Companii precum BYD, Chery și Geely își dezvoltă capacități de producție pe continent, iar fabricile europene de oțel ar putea beneficia de apariția unor noi clienți industriali. Această evoluție evidențiază însă și o schimbare profundă: industria europeană începe să depindă, în anumite segmente, de investițiile competitorilor săi asiatici.
Industria siderurgică europeană, sub presiunea declinului producției auto
Industria siderurgică europeană traversează o perioadă dificilă, marcată de reducerea cererii și de presiuni asupra competitivității. Unul dintre factorii principali este încetinirea producției de automobile, sector care consumă cantități importante de oțel specializat.
Producția europeană de autoturisme a scăzut de la aproximativ 15 milioane de unități în 2017 la circa 12 milioane anual. Această contracție afectează întregul lanț industrial, de la furnizorii de componente până la producătorii de materiale. Problemele sunt amplificate de costurile energetice, investițiile necesare pentru reducerea emisiilor și concurența produselor importate.
Pentru producătorii de oțel, scăderea comenzilor din industria auto înseamnă utilizarea mai redusă a capacităților industriale și dificultăți în recuperarea investițiilor. În acest context, intrarea unor noi producători auto pe piața europeană ar putea compensa parțial reducerea comenzilor venite din partea constructorilor tradiționali.
Constructorii chinezi, din competitori în potențiali clienți
O schimbare importantă apare odată cu extinderea producătorilor chinezi de automobile în Europa. Companii precum BYD, Chery și Geely urmăresc dezvoltarea unor operațiuni industriale europene, fie prin investiții în fabrici, fie prin parteneriate cu producători existenți.
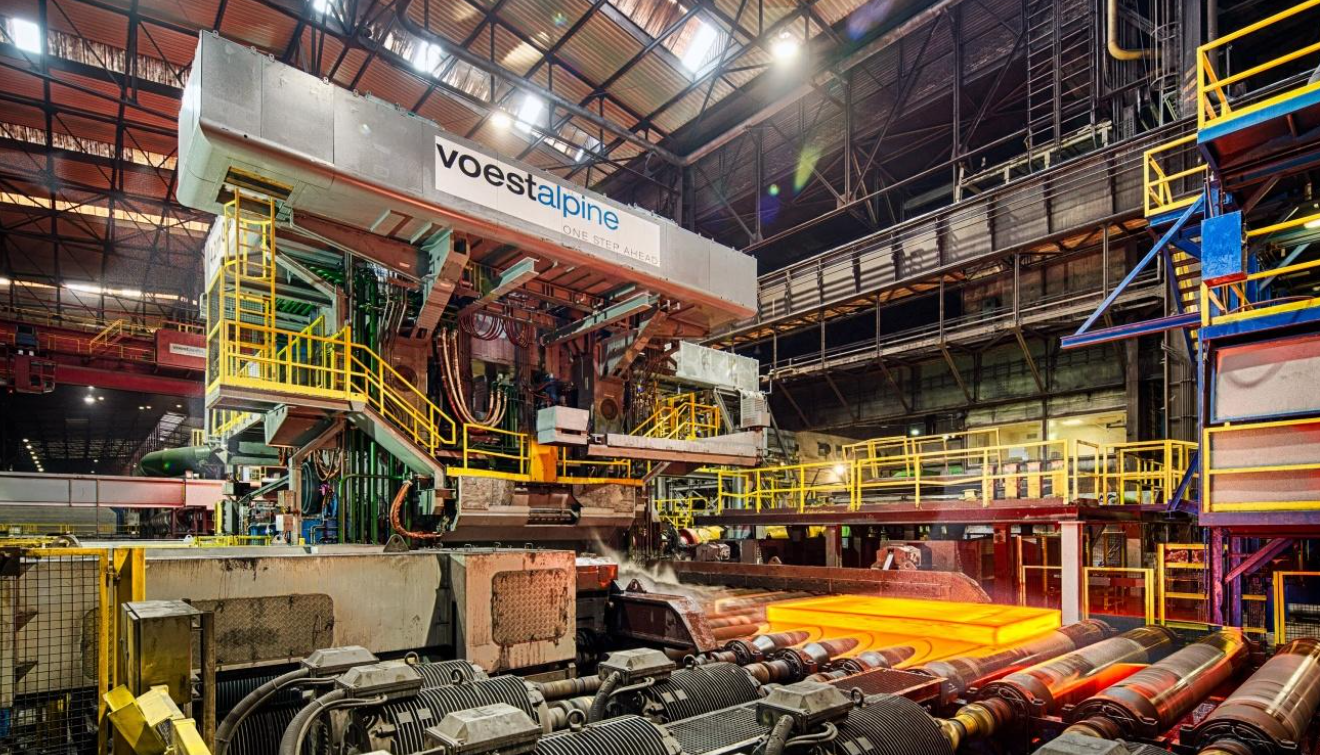
Pentru siderurgia europeană, aceste proiecte reprezintă o posibilă sursă suplimentară de cerere. Herbert Eibensteiner, directorul general al grupului siderurgic austriac Voestalpine, a evidențiat oportunitățile create de localizarea producției auto chineze în Europa.
Apropierea geografică dintre unitățile industriale ale Voestalpine și investițiile BYD din Ungaria creează premise pentru viitoare relații comerciale. Totuși, apariția unor fabrici auto nu garantează automat contracte pentru producătorii europeni de oțel. Furnizorii trebuie să îndeplinească standarde tehnice stricte, să ofere prețuri competitive și să demonstreze capacitatea de livrare pe termen lung.
BYD, Chery și Geely își extind prezența industrială în Europa
Extinderea companiilor chineze nu se limitează la deschiderea unor reprezentanțe comerciale. Strategia acestora include dezvoltarea producției și integrarea furnizorilor locali. BYD a început pregătirile pentru producția de autoturisme în Ungaria și analizează amplasamente pentru o a doua unitate europeană. Spania și Franța se numără printre opțiunile evaluate. Chery dezvoltă activități industriale în Spania, în timp ce alte companii chineze urmăresc parteneriate cu producători europeni.
Un exemplu îl reprezintă colaborările industriale care implică grupul Stellantis și constructori chinezi. Acestea permit utilizarea unor capacități europene existente, reducând costurile și timpul necesar lansării producției. În același timp, Changan și-a anunțat intenția de a ajunge la o producție europeană de 180.000 de automobile anual până în 2028 și 350.000 până în 2030. Aceste valori reprezintă obiective ale companiei, nu volume deja realizate.
Politica industrială europeană accelerează schimbarea
Uniunea Europeană încearcă să consolideze producția industrială locală prin politici comerciale și noi cerințe privind originea componentelor.
Inițiativa „Made in Europe” urmărește să încurajeze utilizarea produselor fabricate pe continent, inclusiv în industria automobilelor. Printre măsurile discutate se află introducerea unor praguri de conținut european pentru vehiculele care beneficiază de sprijin public.
În dezbaterea privind legislația industrială a fost avansată și o cerință de 70% componente europene, calculată în funcție de valoare, cu tratament separat pentru baterii. Aceasta trebuie însă diferențiată de o obligație generală deja aplicabilă tuturor automobilelor comercializate în UE.
Pentru constructorii chinezi, producția locală poate reprezenta o soluție de adaptare la viitoarele reglementări și la barierele comerciale. Pentru furnizorii europeni, schimbarea ar putea însemna noi contracte, investiții și posibilitatea menținerii unor locuri de muncă industriale.
Tranziția către oțelul verde: investiții costisitoare, într-o piață nesigură
O altă provocare pentru industria siderurgică este reducerea emisiilor de carbon. Producția convențională de oțel generează emisii importante, iar tranziția către tehnologii mai curate presupune investiții considerabile. Voestalpine derulează un program de investiții de aproximativ 1,5 miliarde de euro pentru modernizarea și decarbonizarea producției. Problema este că aceste investiții trebuie recuperate într-o piață în care cererea rămâne modestă.
Deși politicile europene încearcă să stimuleze utilizarea oțelului cu emisii reduse, există divergențe privind costurile și ritmul tranziției. O eventuală creștere a comenzilor din partea producătorilor chinezi ar putea contribui la utilizarea mai eficientă a capacităților industriale modernizate. Totuși, cererea suplimentară nu rezolvă automat diferențele de cost dintre oțelul european și produsele provenite din alte regiuni.
Paradoxul economic: China concurează industria auto europeană, dar ar putea susține siderurgia
Actuala evoluție scoate în evidență o contradicție a economiei europene. Pe de o parte, constructorii chinezi câștigă teren în fața producătorilor tradiționali, exercitând presiuni asupra prețurilor și marjelor de profit. Pe de altă parte, investițiile acelorași companii în fabrici europene pot genera cerere pentru oțel, componente, echipamente industriale și servicii locale.
Din perspectivă economică, această situație reflectă transformarea lanțurilor de aprovizionare internaționale. Competiția nu mai are loc exclusiv între produse fabricate în regiuni diferite. Tot mai frecvent, companii din afara Uniunii Europene devin investitori și angajatori în interiorul pieței comunitare.
Originea capitalului și locul în care este creată valoarea economică nu mai coincid întotdeauna.
Pentru Europa, întrebarea esențială nu este doar câte automobile chinezești vor fi produse pe continent, ci câtă valoare adăugată va rămâne în economia europeană. Dacă noile fabrici vor utiliza furnizori locali, efectele economice se pot extinde dincolo de sectorul auto. În schimb, dacă majoritatea componentelor vor continua să fie importate, beneficiile industriale vor fi mai limitate.
Ce înseamnă această schimbare pentru Europa Centrală și România?
Extinderea producătorilor chinezi în Europa Centrală ar putea avea efecte asupra întregii regiuni. Ungaria beneficiază deja de interesul unor investitori asiatici din industria automobilelor și a bateriilor. Pentru România, oportunitățile pot apărea în sectorul componentelor auto, al prelucrării metalelor și al serviciilor industriale. Poziționarea geografică în apropierea Ungariei, existența unei industrii auto și integrarea în piața unică europeană reprezintă avantaje potențiale.
Totuși, transformarea acestora în contracte comerciale depinde de competitivitatea furnizorilor, infrastructură și capacitatea de a respecta cerințele tehnice ale constructorilor. Pentru siderurgia românească, simpla extindere a fabricilor chineze în regiune nu garantează apariția unor comenzi. Este necesară integrarea efectivă în lanțurile de aprovizionare.
Perspective: o oportunitate reală, dar nu o soluție pentru întreaga criză
Producătorii europeni de oțel au nevoie de mai mult decât de câțiva clienți noi pentru a depăși dificultățile structurale. Prețurile energiei, concurența importurilor, investițiile în decarbonizare și evoluția cererii industriale vor continua să influențeze competitivitatea sectorului.
În același timp, noile politici comerciale europene încearcă să limiteze presiunile generate de supracapacitatea mondială de producție. Măsurile de protecție pot îmbunătăți condițiile concurențiale, dar nu pot crea singure cerere industrială. Producătorii europeni au nevoie și de comenzi sustenabile, productivitate și investiții tehnologice.
Industria europeană intră într-o nouă etapă de interdependență economică
Extinderea constructorilor chinezi în Europa poate reprezenta un sprijin important pentru producătorii locali de oțel, într-o perioadă caracterizată de reducerea producției auto tradiționale. Această oportunitate nu trebuie însă confundată cu o redresare garantată a întregii industrii siderurgice.
Efectele reale vor depinde de amploarea investițiilor, de volumele fabricate și de proporția componentelor achiziționate de la furnizori europeni. Dincolo de avantajele comerciale imediate, evoluția reflectă o transformare a economiei continentale: Europa încearcă să își protejeze baza industrială, în timp ce investițiile companiilor chineze pot deveni o parte a soluției pentru menținerea acesteia.
Miza pe termen lung va fi capacitatea Uniunii Europene de a transforma aceste investiții în locuri de muncă stabile, competențe tehnologice și valoare adăugată locală, fără să își slăbească autonomia industrială.
Comentarii & Dezbatere (0)
Adaugă un comentariu civilizat
Comentariile sunt verificate de redacție înainte de publicare pentru a asigura decența dezbaterii.
Fii primul care comentează acest articol!