
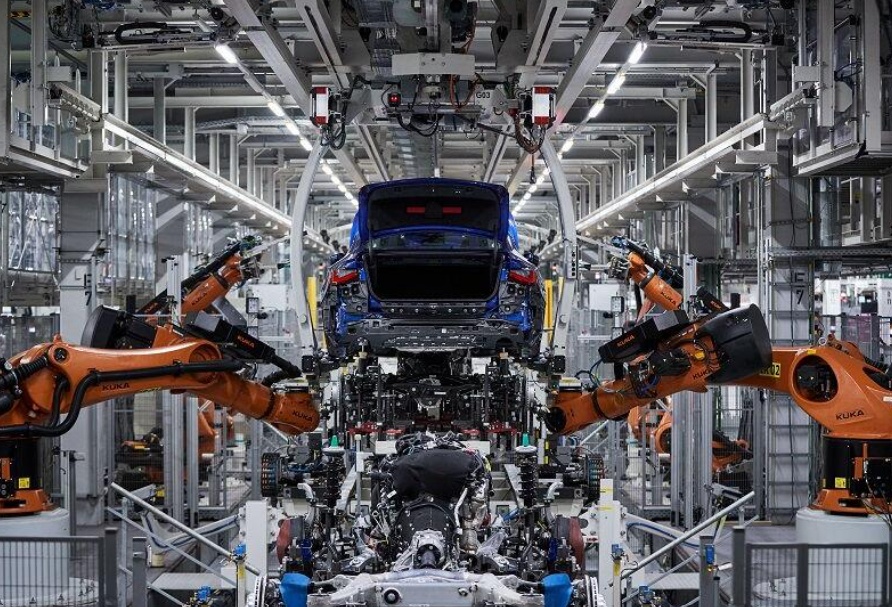
Germania își reconstruiește motorul economic. Criza industriei germane ajunge și în România, dar începe să apară un nou pariu: AI
Economia Germaniei traversează una dintre cele mai complicate transformări din ultimele decenii. Energia ieftină din Rusia a dispărut, China s-a transformat din client într-un competitor industrial redutabil, industria auto se confruntă cu schimbarea tehnologică, iar numărul insolvențelor a crescut puternic. În același timp, însă, economia germană a revenit timid pe creștere, iar investiții de miliarde de euro în infrastructură, digitalizare și inteligență artificială încearcă să construiască următoarea generație a industriei germane. Pentru România, miza este directă: o parte importantă a industriei locale este integrată în lanțurile de producție germane.
Situația economiei germane pare, la prima vedere, contradictorie. Pe de o parte, numeroase companii industriale reduc producția, restructurează operațiuni sau elimină locuri de muncă. Pe de altă parte, Germania nu se află într-un colaps economic, iar datele din 2026 indică chiar o revenire moderată.
După o perioadă foarte slabă, PIB-ul Germaniei a crescut cu numai 0,2% în 2025, potrivit Oficiului Federal de Statistică. În 2026, ritmul s-a îmbunătățit: economia a avansat cu 0,4% în primul trimestru și cu încă 0,3% în trimestrul al doilea, comparativ cu trimestrele precedente.
Prin urmare, problema Germaniei nu este doar una conjuncturală. Este vorba despre transformarea unui model economic care timp de decenii s-a bazat pe câteva avantaje foarte clare: energie relativ ieftină, o industrie manufacturieră extrem de competitivă, exporturi puternice și accesul la piețe externe uriașe.
Exact aceste avantaje sunt acum puse sub presiune.
Prima lovitură: sfârșitul erei gazului rusesc ieftin
Una dintre explicațiile centrale prezentate în transcript privește energia. Germania și-a construit o parte importantă a competitivității industriale pe accesul la gazul rusesc.
Înaintea războiului din Ucraina, aproximativ 55% din gazul consumat în Germania provenea din Rusia, potrivit Ministerului Federal german al Economiei.
Pentru o economie cu sectoare industriale puternice – chimie, metalurgie, sticlă, îngrășăminte, automobile, utilaje – energia nu reprezintă doar o factură pentru electricitate.
În industria chimică, de exemplu, gazul natural poate fi atât sursă energetică, cât și materie primă.
După invadarea Ucrainei de către Rusia și reducerea drastică a livrărilor rusești, modelul energetic german a trebuit reconstruit într-un interval extrem de scurt.
Germania a reușit să evite scenariile cele mai grave privind penuria de energie, dar industria nu s-a întors pur și simplu la situația de dinainte de 2022. Costurile, sursele de aprovizionare și riscurile geopolitice s-au schimbat.
Pentru companiile care concurează global, câțiva euro în plus pentru energie pot părea puțin. La nivelul unei fabrici care consumă cantități uriașe de gaz sau electricitate, diferența poate decide însă unde va fi realizată următoarea investiție.
China: din client al Germaniei, competitor al Germaniei
A doua schimbare fundamentală vine din China.
Pentru o perioadă lungă, relația dintre cele două economii a fost extrem de avantajoasă pentru industria germană. China se industrializa rapid și cumpăra automobile, utilaje, echipamente și tehnologie europeană.
Germania producea exact tipul de bunuri de care economia chineză avea nevoie.
Între timp, situația s-a modificat.
China nu mai este doar fabrica produselor ieftine ale lumii. A devenit un producător sofisticat de automobile electrice, baterii, echipamente energetice, electronice, utilaje și tehnologii industriale.
Datele oficiale germane arată amploarea schimbării.
În 2025, exporturile Germaniei către China au fost de 81,3 miliarde de euro, cu 9,7% mai mici decât în anul precedent. În același timp, importurile germane din China au ajuns la 170,6 miliarde de euro, în creștere cu 8,8%.
Germania a înregistrat astfel față de China un deficit comercial de aproximativ 89,3 miliarde de euro.
Situația este deosebit de relevantă în industria auto.
În primele nouă luni ale anului 2025, exporturile germane de automobile și componente auto către China s-au redus cu 35,9%, comparativ cu aceeași perioadă din 2024.
Este o schimbare majoră pentru o țară în care automobilul a reprezentat timp de generații unul dintre simbolurile puterii industriale.
Paradoxul comerțului german
China a redevenit în 2025 cel mai important partener comercial al Germaniei, cu schimburi comerciale totale de 251,8 miliarde de euro, depășind Statele Unite, care au înregistrat 240,5 miliarde de euro.
Dar structura relației s-a schimbat.
Germania importă din China mult mai mult decât exportă acolo.
În ansamblu, economia germană continuă totuși să fie un gigant exportator. În 2025, Germania a exportat bunuri de aproximativ 1.563 miliarde de euro și a importat aproximativ 1.362,5 miliarde.
Rezultatul a fost un excedent comercial de aproximativ 200,5 miliarde de euro.
Problema este direcția: excedentul fusese de 242,9 miliarde de euro în 2024.
Motorul exporturilor germane funcționează în continuare, dar are tot mai mulți competitori.
Insolvențele arată ce se întâmplă sub suprafață
Una dintre cifrele spectaculoase din transcript privește falimentele companiilor germane. Tendința este reală, chiar dacă formularea potrivit căreia „la fiecare 20 de minute dispare o companie” trebuie tratată mai degrabă ca o ilustrare jurnalistică decât ca indicator economic.
Statisticile Destatis arată că nivelul insolvențelor corporative a rămas ridicat și în 2026.
Numai în iunie au fost înregistrate 2.266 de insolvențe ale companiilor, după 2.276 în aprilie și 2.308 în martie.
Această situație trebuie însă privită împreună cu datele privind PIB-ul.
Germania nu este într-o prăbușire economică. Mai degrabă traversează simultan o perioadă de restructurare industrială și revenire macroeconomică lentă.
Este o diferență importantă.
Unele activități industriale tradiționale pierd teren, în timp ce capitalul începe să se îndrepte spre infrastructură, apărare, automatizare, centre de date și inteligență artificială.
Germania și România: două economii mult mai conectate decât par
Problemele industriei germane nu rămân în Germania.
România face parte din lanțurile industriale europene construite în jurul economiei germane, în special în industria auto, componente, echipamente electrice, inginerie și producție industrială.
Numeroase fabrici românești nu produc exclusiv pentru consumatorul român. Ele produc cablaje, volane, componente electronice, piese mecanice și alte produse care intră ulterior în automobile sau echipamente fabricate în Germania și în alte economii vest-europene.
De aceea, atunci când comenzile constructorilor germani scad, efectul poate ajunge rapid într-o fabrică din România.
Transcriptul sintetizează această relație prin imaginea unei „crize importate”: reducerea comenzilor în Germania se transmite către furnizorii din Europa Centrală și de Est.
România are însă și un avantaj important.
Costurile de producție rămân mai reduse decât în Germania, iar apropierea geografică de piețele occidentale poate transforma țara într-o destinație pentru investiții industriale europene care încearcă să-și reorganizeze lanțurile de aprovizionare.
Cu alte cuvinte, restructurarea industriei germane poate produce în România atât pierderi de locuri de muncă, cât și investiții noi.
Un exemplu: Siemens investește într-o nouă fabrică la Sibiu
Un caz concret confirmă această dublă tendință.
Siemens a anunțat în aprilie 2026 intenția de a construi la Sibiu o nouă fabrică digitală, bazată pe inteligență artificială, automatizare, robotică și Internet of Things.
Investiția este estimată la câteva zeci de milioane de euro, iar fabrica ar urma să aibă aproximativ 14.500 de metri pătrați și să devină operațională până în 2028, dacă sunt obținute autorizațiile necesare.
Compania intenționează să utilizeze inclusiv tehnologia Digital Twin pentru proiectarea și optimizarea virtuală a proceselor industriale, iar unitatea este proiectată să funcționeze neutru din punctul de vedere al emisiilor de carbon.
Este un exemplu relevant pentru schimbarea care are loc în industria europeană.
Fabricile nu dispar pur și simplu din Europa. Unele dispar, altele se automatizează, iar altele sunt construite de la zero după un model complet diferit.
Inteligența artificială, noul pariu industrial al Germaniei
Poate cea mai interesantă parte a strategiei germane este încercarea de a combina industria tradițională cu inteligența artificială.
Germania nu încearcă neapărat să concureze cu Statele Unite prin construirea următorului ChatGPT sau cu Asia prin producerea celor mai ieftine electronice.
Avantajul său istoric rămâne industria.
Întrebarea este dacă acest avantaj poate fi transferat în epoca inteligenței artificiale.
Un proiect relevant este Industrial AI Cloud, dezvoltat la München de Deutsche Telekom împreună cu parteneri tehnologici.
Infrastructura dispune de peste 10.000 de GPU-uri NVIDIA și integrează tehnologii furnizate de companii precum NVIDIA, SAP și Siemens. Scopul este utilizarea capacității masive de calcul pentru aplicații industriale de inteligență artificială, simulări, automatizare și procesarea datelor.
Diferența față de actualul val de AI generativ este importantă.
Într-o fabrică, inteligența artificială poate analiza uzura unei mașini înainte ca aceasta să se defecteze, poate optimiza consumul de energie, poate controla roboți industriali, poate verifica produsele prin computer vision și poate simula o linie de producție înainte ca aceasta să fie construită fizic.
Dacă Germania reușește să combine infrastructura AI cu experiența sa industrială, avantajul competitiv ar putea apărea tocmai într-un domeniu în care țara are deja o bază tehnologică enormă.
Vechea industrie nu dispare, ci este forțată să se transforme
Aceasta este probabil cea mai importantă concluzie care poate fi desprinsă din actuala situație germană.
Criza nu poate fi redusă la afirmația că „Germania se prăbușește”.
Datele nu susțin o asemenea concluzie.
Dar nici imaginea unei economii care a depășit problemele nu este corectă.
Germania se află între două modele.
Primul a fost construit pe energie rusească relativ ieftină, exporturi industriale masive către China, supremația tehnologică a industriei auto europene și globalizarea lanțurilor de producție.
Toate aceste elemente sunt acum contestate.
Al doilea model începe să se contureze în jurul automatizării, infrastructurii digitale, inteligenței artificiale, investițiilor în apărare, modernizării infrastructurii și unei politici industriale mai preocupate de securitatea lanțurilor de aprovizionare.
Rezultatul nu este încă sigur.
România poate pierde din vechea economie germană și câștiga din cea nouă
Pentru România, aceasta este probabil cea mai importantă parte a poveștii.
Economia românească este suficient de integrată în industria germană încât dificultățile acesteia să nu poată fi ignorate. Reducerea producției auto germane poate însemna mai puține comenzi pentru furnizorii români, iar restructurarea marilor grupuri poate conduce la concedieri inclusiv în subsidiarele locale.
Dar aceeași transformare creează oportunități.
Noua fabrică Siemens de la Sibiu este un exemplu al modului în care o parte din noua industrie europeană poate ajunge în România: fabrici mai automatizate, mai digitalizate și mai puțin intensive în energie și forță de muncă decât generațiile precedente.
În această privință, România și Germania se confruntă cu aceeași întrebare, chiar dacă pornesc de la niveluri foarte diferite: cum poate fi păstrată industria europeană competitivă într-o lume în care China produce tot mai sofisticat, Statele Unite atrag investiții masive, iar energia și tehnologia au devenit componente ale competiției geopolitice?
Germania încearcă să răspundă prin investiții în infrastructură și printr-un pariu tot mai vizibil pe inteligența artificială industrială.
Pentru România, provocarea va fi să nu rămână doar furnizorul ieftin al vechiului model industrial german, ci să intre în lanțurile valorice ale celui nou.
Economia germană nu pare, cel puțin deocamdată, un motor care s-a oprit. Datele din prima jumătate a lui 2026 arată chiar o revenire moderată.
Este însă un motor aflat într-o reconstrucție profundă.
Iar pentru România, aflată de ani buni în aceeași rețea industrială europeană, rezultatul acestei reconstrucții va conta aproape la fel de mult ca pentru Germania însăși.
Comentarii & Dezbatere (0)
Adaugă un comentariu civilizat
Comentariile sunt verificate de redacție înainte de publicare pentru a asigura decența dezbaterii.
Fii primul care comentează acest articol!