Datoriile gospodăriilor din Statele Unite au atins 19.105 miliarde de dolari la sfârșitul lunii septembrie 2026, după o creștere de 334 de miliarde de dolari într-un singur trimestru. Soldurile cardurilor de credit au urcat la 1.285 de miliarde de dolari, în timp ce ponderea datoriilor cu întârzieri la plată a crescut la 5%. Datele indică o extindere a îndatorării populației, dar și diferențe importante între situația financiară a gospodăriilor americane.
Datoriile populației americane continuă să crească
La sfârșitul celui de-al treilea trimestru din 2026, gospodăriile americane aveau datorii totale de 19.105 miliarde de dolari. Creșterea față de trimestrul anterior a fost de 1,8%, echivalentul a 334 de miliarde de dolari.
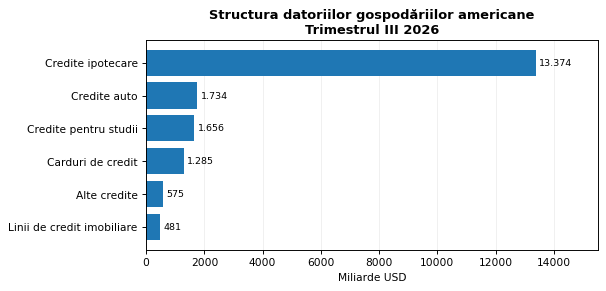
Comparativ cu aceeași perioadă din 2025, datoriile au crescut cu 520 de miliarde de dolari. Față de sfârșitul anului 2019, înaintea pandemiei, majorarea cumulată este de aproximativ 5.000 de miliarde de dolari. Cea mai mare parte a îndatorării este reprezentată de creditele ipotecare. Acestea însumează aproximativ 70% din totalul obligațiilor financiare ale gospodăriilor.
Datele arată că împrumuturile continuă să joace un rol important în finanțarea locuințelor, automobilelor, educației și consumului. Totuși, valoarea nominală a datoriilor nu este suficientă pentru a evalua singură sănătatea financiară a populației. Pentru o asemenea evaluare trebuie analizate și veniturile, activele gospodăriilor, costurile împrumuturilor și capacitatea de rambursare.
Cum sunt împărțite cele 19.105 miliarde de dolari
Structura datoriilor gospodăriilor americane
Solduri la sfârșitul trimestrului III 2026, miliarde USD
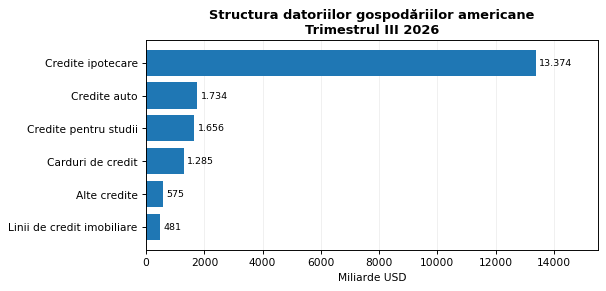
Valori rotunjite la miliarde USD. Sursa datelor: Federal Reserve Bank of New York, trimestrul III 2026. Creditele ipotecare au înregistrat cea mai mare creștere trimestrială, de 257 de miliarde de dolari. Aproximativ jumătate din această majorare reflectă însă raportarea din nou a unor solduri, după o întrerupere a raportării în trimestrul precedent.
Creditele auto au crescut cu 21 de miliarde de dolari, iar împrumuturile pentru studii au avansat cu 5 miliarde de dolari. Un alt segment aflat în expansiune este cel al liniilor de credit garantate cu locuințe. Soldurile acestora au ajuns la 481 de miliarde de dolari, după cea mai mare creștere trimestrială observată din 2005.
Cardurile de credit ating un nou nivel record
Soldurile cardurilor de credit au crescut cu 22 de miliarde de dolari în perioada iulie–septembrie 2026, ajungând la aproximativ 1.285 de miliarde de dolari. Creșterea trimestrială a fost de 1,7%, iar avansul față de aceeași perioadă a anului precedent a însumat 52 de miliarde de dolari.
În paralel, limitele totale de credit disponibile pe carduri au crescut cu 115 miliarde de dolari în trimestrul analizat. Aceste evoluții confirmă extinderea creditului revolving, care permite consumatorilor să utilizeze sume împrumutate în limita aprobată și să ramburseze soldurile în timp.
Totuși, soldurile mai mari nu înseamnă automat că toate gospodăriile întâmpină dificultăți financiare. Ele pot reflecta atât creșterea cheltuielilor, cât și modificări ale utilizării creditului. Diferența esențială este între consumatorii care rambursează integral soldul lunar și cei care reportează datoria, suportând dobânzi.
Întârzierile la plată au crescut la 5%
Unul dintre cele mai importante semnale din raport privește evoluția restanțelor. La sfârșitul lunii septembrie, 5% din soldul total al datoriilor gospodăriilor se afla într-o anumită etapă de întârziere la plată. În trimestrul anterior, procentul era de 4,7%.
Procent din soldurile totale ale gospodăriilor
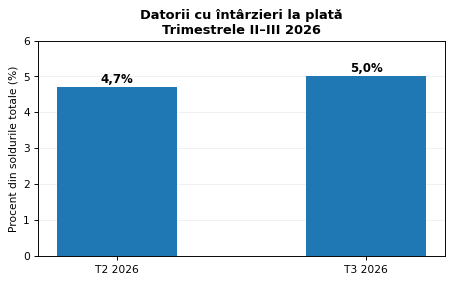
Creștere de 0,3 puncte procentuale într-un trimestru.
Evoluția nu a fost însă uniformă între categoriile de împrumuturi. Trecerea către primele etape de întârziere la plată s-a accentuat în cazul creditelor ipotecare și auto. În schimb, pentru cardurile de credit, indicatorul s-a îmbunătățit ușor. În cazul restanțelor grave, de cel puțin 90 de zile, indicatorii de tranziție au înregistrat evoluții diferite. Pentru creditele ipotecare, situația s-a deteriorat, dar nivelul rămâne relativ redus în comparație cu valorile istorice.
Pentru cardurile de credit, rata anualizată de trecere la restanțe grave a scăzut de la 7,05% în trimestrul III 2025 la 6,87% în trimestrul III 2026. Această diferență este importantă: deși datoriile la cardurile de credit au atins un nou maxim nominal, datele nu indică o deteriorare generalizată a tuturor indicatorilor de rambursare.
Gospodăriile cu venituri reduse sunt mai vulnerabile
Dincolo de cifrele agregate, situația financiară diferă considerabil în funcție de venituri. O analiză publicată la 10 noiembrie 2026 arată că restanțele grave la cardurile de credit au crescut puternic între 2022 și 2024, în special în zonele cu venituri reduse. Deși situația s-a stabilizat parțial ulterior, diferența dintre comunitățile cu venituri mari și cele cu venituri mici rămâne mai accentuată decât înaintea pandemiei.
Cercetarea evidențiază și rolul condițiilor de creditare din perioada 2020–2022. În acei ani, o proporție mai mare a cardurilor noi a fost acordată persoanelor din zone cu venituri reduse și unor debitori cu scoruri de credit mai mici. Ulterior, o parte dintre aceste împrumuturi au înregistrat dificultăți de rambursare mai ridicate. Inflația, costurile împrumuturilor și epuizarea economiilor acumulate în timpul pandemiei au contribuit la presiunile financiare asupra gospodăriilor vulnerabile.
Cu toate acestea, datele recente indică și semnale de ameliorare. Cardurile emise începând din 2023 au fost acordate, în general, unor debitori cu scoruri de credit mai bune. Prin urmare, problemele actuale nu pot fi atribuite exclusiv creșterii cheltuielilor populației. Ele reflectă și condițiile în care au fost acordate împrumuturile în anii anteriori.
Creditele pentru studii rămân o problemă importantă
Un alt segment care necesită atenție este cel al împrumuturilor pentru educație. Datoria totală aferentă creditelor pentru studii a ajuns la 1.656 de miliarde de dolari. La sfârșitul trimestrului III 2026, 10,9% din soldurile acestor credite înregistrau întârzieri de cel puțin 90 de zile, comparativ cu 10,6% în trimestrul precedent.
Indicatorul evidențiază dificultățile persistente din acest segment al pieței creditului. Totuși, evoluția trebuie interpretată în contextul modificărilor de raportare și al reluării evidențierii unor restanțe după măsurile speciale aplicate în perioada pandemiei.
Cât de îngrijorătoare este creșterea datoriilor?
Din perspectivă economică, raportul oferă o imagine mixtă. Pe de o parte, creșterea creditării indică menținerea activității pe piața împrumuturilor. În trimestrul III 2026 au fost raportate credite ipotecare nou-originare de 595 de miliarde de dolari și credite auto noi de 208 miliarde de dolari. Pe de altă parte, creșterea ponderii soldurilor restante arată că o parte dintre debitori întâmpină dificultăți în respectarea obligațiilor financiare.
Nivelul record al datoriilor trebuie însă analizat cu prudență. Valorile sunt nominale și nu sunt ajustate pentru inflație. În plus, un volum mai mare al creditelor nu reprezintă automat un semnal de criză.
Pentru a determina dacă îndatorarea devine nesustenabilă, este necesară evaluarea raportului dintre datorii și venituri, a costurilor de finanțare și a evoluției restanțelor. Raportul din septembrie 2026 nu oferă, prin el însuși, suficiente argumente pentru a anticipa o criză financiară comparabilă cu cea din 2008.
Concluzie: o economie cu datorii record și vulnerabilități inegale
Statele Unite încheie trimestrul III 2026 cu un nou nivel maxim al datoriilor gospodăriilor și cu solduri record la cardurile de credit. Creșterea restanțelor reprezintă un semnal care merită monitorizat, în special în cazul creditelor ipotecare și al gospodăriilor cu venituri reduse.
Totuși, situația nu este uniformă. Anumiți indicatori ai creditelor de consum s-au stabilizat sau s-au îmbunătățit, chiar dacă valoarea totală a împrumuturilor continuă să crească. Principala concluzie economică este că dimensiunea datoriilor nu spune singură cât de vulnerabilă este o economie. Capacitatea gospodăriilor de a le rambursa este indicatorul esențial.
Pentru economia americană, provocarea următoarelor trimestre va fi menținerea unui echilibru între accesul la credit, evoluția veniturilor și capacitatea consumatorilor de a-și onora obligațiile financiare.
Comentarii & Dezbatere (0)
Adaugă un comentariu civilizat
Comentariile sunt verificate de redacție înainte de publicare pentru a asigura decența dezbaterii.
Fii primul care comentează acest articol!