Într-o perioadă marcată de incertitudini geopolitice, volatilitate financiară și schimbări ale politicilor monetare, administrarea rezervelor de aur revine în atenția marilor bănci centrale. Operațiunile de relocare, repatriere și modernizare a rezervelor arată că aurul continuă să ocupe un loc strategic în sistemul financiar internațional. Dincolo de cantitățile transferate, aceste decizii ridică întrebări despre securitatea activelor, dependența de infrastructura financiară externă și pregătirea statelor pentru eventuale crize.
Aurul, un activ strategic într-o economie mondială în schimbare
Deși sistemul monetar internațional a renunțat de mai multe decenii la etalonul-aur, metalul prețios continuă să reprezinte o componentă importantă a rezervelor oficiale. Spre deosebire de obligațiunile guvernamentale, depozitele bancare sau alte instrumente financiare, aurul fizic nu constituie o creanță asupra unui emitent. Valoarea sa nu depinde de capacitatea unei anumite instituții de a rambursa o datorie.
Această caracteristică îi conferă un rol aparte în administrarea rezervelor internaționale, mai ales în perioadele de instabilitate. Totuși, deținerea aurului presupune și riscuri. Acestea privesc depozitarea, transportul, accesul la piețele internaționale și jurisdicția în care se află rezervele.
În ultimii ani, unele bănci centrale au acordat o atenție sporită acestor aspecte. Nu este vorba exclusiv despre cantitatea de aur deținută, ci și despre locul unde acesta este păstrat, condițiile de acces și posibilitatea valorificării rapide. Prin urmare, localizarea rezervelor de aur a devenit o componentă importantă a strategiei de administrare a activelor naționale.
Olanda: 86 de tone de aur redistribuite pentru o mai bună pregătire în situații de criză
Una dintre cele mai importante operațiuni recente a fost realizată de banca centrală a Olandei. Între martie și august 2026, instituția a redistribuit aproximativ 86 de tone de aur din rezervele păstrate în Statele Unite și Canada către Londra. Cantitatea reprezintă aproximativ 14% din rezerva totală de aur a țării. Operațiunea nu a presupus însă transportarea integrală a celor 86 de tone peste Atlantic.
Aproximativ 59 de tone au fost vândute pe piața americană, iar o cantitate echivalentă de aur a fost cumpărată la Londra. Alte peste 27 de tone au fost transportate fizic din America de Nord în Olanda, fiind înlocuite cu aur transferat din depozitul olandez către Londra. Această combinație de tranzacții și transporturi a redus riscurile logistice, fără să modifice cantitatea totală de aur deținută de stat. Distribuția rezervelor olandeze înainte și după operațiune
Locul depozitării |
Înainte |
După |
|---|---|---|
Olanda – Zeist |
30,8% |
30,8% |
Londra |
18,1% |
32,1% |
New York |
31,3% |
18,5% |
Ottawa |
19,7% |
18,5% |
Modificarea este relevantă deoarece Londra reprezintă unul dintre cele mai importante centre internaționale de tranzacționare a aurului fizic.
Aurul depozitat acolo, în condițiile standardelor comerciale acceptate, poate fi utilizat mai ușor în operațiuni financiare. Din perspectivă economică, decizia Olandei reflectă două obiective: diversificarea geografică a rezervelor și îmbunătățirea capacității de utilizare a acestora într-o situație excepțională. Nu este vorba despre retragerea integrală a aurului din Statele Unite, ci despre reducerea concentrării într-o singură jurisdicție.
Franța: modernizarea rezervelor și o operațiune cu impact financiar major
Franța a realizat o operațiune diferită, dar relevantă pentru aceeași tendință de reorganizare a rezervelor. Banca Franței a înlocuit 129 de tone de aur depozitate la New York, echivalentul a aproximativ 5% din rezerva națională. Lingourile respective nu corespundeau standardului de puritate de 99,99% urmărit de instituție în procesul de modernizare a rezervelor. În locul unui transport internațional complex, banca centrală a optat pentru vânzarea aurului din Statele Unite și achiziționarea unei cantități echivalente în Europa.
Operațiunea a generat un câștig contabil excepțional de aproximativ 11 miliarde de euro în 2025, potrivit rezultatelor financiare oficiale. Este importantă distincția dintre câștigul contabil și creșterea efectivă a cantității de aur. Franța nu și-a majorat rezerva prin această operațiune.
Stocul național a rămas la aproximativ 2.437 de tone. Decizia a urmărit îmbunătățirea caracteristicilor activelor și simplificarea administrării lor. În același timp, operațiunea arată că o bancă centrală poate modifica amplasarea și caracteristicile rezervelor fără să efectueze transporturi fizice de aceeași amploare.
India: o schimbare structurală în administrarea aurului
În cazul Indiei, procesul are o dimensiune strategică mai pronunțată. La sfârșitul lunii martie 2026, Reserve Bank of India deținea 880,52 tone de aur. Din această cantitate, 680,05 tone erau depozitate pe teritoriul național, reprezentând aproximativ 77,2% din total.
Alte 197,67 tone se aflau în custodia Băncii Angliei și a Băncii Reglementelor Internaționale, iar 2,80 tone erau constituite sub formă de depozite în aur. Repatrierea realizată în ultimii ani a modificat semnificativ structura geografică a rezervelor indiene.
Prin păstrarea unei proporții mai mari pe teritoriul național, India reduce dependența operațională de custodia externă. Totuși, această alegere presupune și compromisuri. Aurul păstrat în marile centre financiare internaționale poate fi mobilizat mai ușor în anumite tranzacții.
În schimb, depozitarea internă oferă un control fizic și administrativ mai direct. Strategia Indiei sugerează că autoritățile acordă o importanță tot mai mare controlului național asupra activelor de rezervă, fără să renunțe complet la infrastructura financiară internațională.
China și Polonia: acumularea aurului continuă
Relocarea rezervelor nu este singura evoluție importantă. Unele bănci centrale continuă să cumpere cantități semnificative de aur.
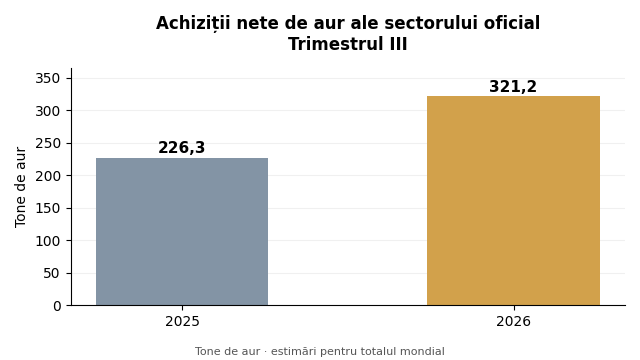
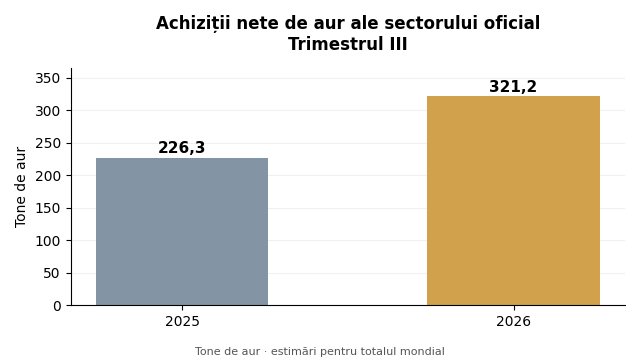
Datele pentru trimestrul al treilea din 2026 indică achiziții nete estimate la 321 de tone la nivelul băncilor centrale și al altor instituții oficiale, în creștere cu 42% față de aceeași perioadă din 2025. În primele nouă luni ale anului, achizițiile nete estimate au totalizat 675 de tone, cu aproximativ 6% peste nivelul perioadei corespunzătoare din anul precedent.
China și Polonia s-au remarcat printre cumpărătorii care au raportat public creșteri ale rezervelor. În trimestrul al treilea, China a adăugat aproximativ 63 de tone, iar Polonia circa 40 de tone.
Achiziții nete de aur ale sectorului oficial, trimestrul III
Tone de aur; estimări pentru totalul mondial
Creștere de aproximativ 42% față de trimestrul III 2025. Aceste achiziții trebuie diferențiate de operațiunile realizate de Olanda, Franța sau India. În primul caz, statele își majorează rezervele. În cel de-al doilea, modifică locul de depozitare ori caracteristicile aurului deja deținut.
Ambele fenomene confirmă însă importanța aurului în administrarea rezervelor oficiale. Datele privind achizițiile necesită și o precizare metodologică: estimările globale includ tranzacții care nu sunt raportate individual de toate băncile centrale. Prin urmare, totalurile mondiale pot depăși considerabil achizițiile identificate public pentru fiecare țară.
Germania și dilema păstrării aurului în străinătate
Germania reprezintă un exemplu important pentru înțelegerea acestei strategii. La sfârșitul anului 2025, Bundesbank administra aproximativ 3.350 de tone de aur, una dintre cele mai mari rezerve naționale din lume.
Distribuția era următoarea:
- 1.710 tone la Frankfurt;
- 1.236 de tone la New York;
- 404 tone la Londra.
Prin urmare, aproximativ jumătate din aurul Germaniei se afla pe teritoriul național, iar restul în două dintre principalele centre financiare internaționale.
Această structură reflectă o strategie de echilibru între controlul direct asupra rezervelor și accesul la piețele internaționale. Dezbaterile privind repatrierea aurului german trebuie însă diferențiate de deciziile efective. Existența unor solicitări publice de relocare nu înseamnă automat că banca centrală a aprobat noi transferuri. Germania demonstrează că păstrarea aurului în străinătate poate rămâne o opțiune strategică, chiar și într-un context geopolitic complicat.
De ce își reorganizează băncile centrale rezervele?
Analiza operațiunilor recente indică trei explicații principale, care nu se exclud reciproc.
1. Reducerea riscurilor geopolitice
Înghețarea unei părți importante a rezervelor valutare ale Rusiei, în urma invaziei Ucrainei din 2022, a evidențiat riscurile asociate activelor păstrate în jurisdicții externe.
Acest precedent a accentuat interesul pentru active care nu depind de solvabilitatea unui emitent. Totuși, aurul depozitat într-o altă țară nu este complet independent de jurisdicția respectivă. Accesul la el poate fi influențat de reglementări, sancțiuni și decizii administrative. Din acest motiv, unele state preferă depozitarea internă, în timp ce altele distribuie rezervele între mai multe centre financiare.
2. Creșterea lichidității și a capacității de intervenție
Într-o criză financiară, deținerea unui activ valoros nu este întotdeauna suficientă. Contează și rapiditatea cu care acesta poate fi transformat în lichidități sau utilizat drept garanție.
Aurul păstrat într-un centru financiar internațional, în forme acceptate de piață, poate fi mai ușor mobilizat decât aurul care necesită transport, verificare sau prelucrare. Această explicație este deosebit de relevantă pentru operațiunea Olandei.
3. Diversificarea rezervelor monetare
Băncile centrale urmăresc să evite concentrarea excesivă a activelor într-o singură monedă sau într-o singură categorie de instrumente. În sondajul internațional din 2026, realizat în rândul a 76 de bănci centrale, 89% dintre respondenți anticipau creșterea rezervelor globale de aur în următoarele 12 luni.
Totodată, 45% estimau că propriile instituții își vor majora deținerile. În privința depozitării, 9% dintre respondenții la întrebarea relevantă declarau că au crescut cantitatea păstrată intern în ultimele 12 luni, iar 10% diversificaseră locațiile externe. Procentele indică un interes în creștere pentru reorganizarea rezervelor, dar nu demonstrează existența unei mișcări generale de repatriere.
Aurul și dolarul american: începe o schimbare a echilibrului monetar?
Un alt aspect important privește rolul aurului în raport cu activele denominate în dolari. La sfârșitul anului 2025, aurul reprezenta aproximativ 27% din rezervele oficiale internaționale, evaluate la prețurile de piață. Ponderea depășea nivelurile corespunzătoare euro și titlurilor de stat americane.
Totuși, această evoluție trebuie interpretată cu prudență. Creșterea ponderii aurului a fost determinată în mare parte de aprecierea prețului său, nu exclusiv de achizițiile băncilor centrale. Dacă evaluarea s-ar realiza folosind prețul aurului de la sfârșitul anului 2023, structura rezervelor ar arăta diferit, iar titlurile de stat americane ar avea în continuare o pondere superioară.
Prin urmare, creșterea importanței aurului nu echivalează cu abandonarea dolarului american. Aurul oferă diversificare, însă nu poate înlocui integral funcțiile unei monede internaționale. Nu generează dobândă, presupune costuri de depozitare, iar prețul său poate fluctua semnificativ. În plus, oferta de aur nu poate fi extinsă rapid pentru a răspunde nevoilor de lichiditate ale economiei mondiale.
Ce legătură există între mutarea aurului și riscul unei noi crize financiare?
Relocările recente au alimentat întrebări privind posibilitatea ca marile bănci centrale să anticipeze o perioadă de instabilitate financiară. Există motive obiective pentru o preocupare sporită. Economia mondială se confruntă cu riscuri geopolitice, datorii publice ridicate în numeroase state, incertitudini privind inflația și vulnerabilități ale piețelor financiare.
În asemenea condiții, băncile centrale încearcă să își păstreze capacitatea de reacție. Totuși, nu există suficiente dovezi pentru a afirma că mutările de aur reprezintă pregătirea coordonată pentru o criză financiară iminentă.
Operațiunile analizate au obiective distincte. Franța a urmărit modernizarea rezervelor, Olanda a pus accent pe lichiditate, iar India a crescut proporția aurului depozitat intern. Aceste decizii pot reflecta o evaluare mai prudentă a riscurilor, fără să indice anticiparea unui eveniment precis.
De asemenea, nu există o legătură demonstrată între relocarea aurului și o eventuală strategie coordonată de reducere a evaluărilor bursiere sau de corectare a investițiilor speculative din sectorul tehnologic. O asemenea concluzie ar necesita dovezi suplimentare privind intențiile și acțiunile instituțiilor implicate.
Un paradox aparent: băncile centrale cumpără aur, dar prețul poate scădea
Aurul este considerat frecvent un activ de refugiu. Totuși, această caracteristică nu garantează creșterea permanentă a prețului. În perioadele de turbulențe financiare, investitorii pot vinde aur pentru a obține rapid numerar. Fenomenul poate apărea atunci când pierderile de pe alte piețe obligă participanții să acopere garanții sau să reducă împrumuturile.
Astfel, aurul poate înregistra scăderi chiar în momentele în care incertitudinea economică se accentuează. În același timp, băncile centrale pot continua achizițiile, deoarece urmăresc obiective diferite de cele ale investitorilor pe termen scurt.
Datele pentru trimestrul al treilea din 2026 arată că fondurile tranzacționate la bursă garantate fizic cu aur au atras intrări nete de 211 tone, iar deținerile acestora au ajuns la un nivel record de aproximativ 4.256 de tone.
Această evoluție indică menținerea interesului investițional, dar nu exclude corecții temporare ale prețului. Diferența fundamentală este orizontul de timp: o bancă centrală administrează rezerve strategice pe termen lung, în timp ce investitorii financiari reacționează adesea mai rapid la dobânzi, cursuri valutare și volatilitatea piețelor.
Concluzie: aurul nu părăsește sistemul financiar internațional, ci este repoziționat strategic
Operațiunile realizate de Olanda, Franța și India arată că administrarea rezervelor de aur traversează o perioadă de ajustare. În paralel, achizițiile Chinei, Poloniei și ale altor bănci centrale confirmă interesul pentru consolidarea rezervelor oficiale.
Aceste evoluții nu indică o singură strategie internațională. Unele state preferă controlul direct asupra aurului, prin depozitarea pe teritoriul național. Altele urmăresc accesul rapid la piețele internaționale și distribuirea rezervelor între mai multe jurisdicții.
În ambele situații, obiectivul este creșterea rezilienței financiare. Un element important este că băncile centrale nu urmăresc doar valoarea aurului, ci și posibilitatea de a-l utiliza eficient în circumstanțe excepționale.
Din această perspectivă, mutările recente reprezintă un indicator al modului în care instituțiile monetare își reevaluează riscurile. Ele nu constituie însă o dovadă a apropierii inevitabile a unei crize și nici nu permit stabilirea unui calendar al unor eventuale turbulențe financiare.
Cea mai importantă schimbare nu este cantitatea de aur transportată, ci atenția tot mai mare acordată locului unde acesta este depozitat, condițiilor în care poate fi accesat și rolului său într-un sistem financiar internațional tot mai fragmentat.
Comentarii & Dezbatere (0)
Adaugă un comentariu civilizat
Comentariile sunt verificate de redacție înainte de publicare pentru a asigura decența dezbaterii.
Fii primul care comentează acest articol!