Prețul gazelor naturale pe piața europeană a depășit temporar pragul de 100 de euro/MWh, pentru prima dată din decembrie 2022. Creșterea este alimentată de tensiunile geopolitice din Orientul Mijlociu, de reducerea disponibilității gazelor naturale lichefiate (GNL) și de nivelul relativ scăzut al rezervelor europene înaintea iernii. În același timp, gazele tranzacționate în Statele Unite rămân considerabil mai ieftine, ceea ce accentuează diferențele de competitivitate dintre economiile de pe cele două maluri ale Atlanticului.
Prețurile europene au revenit la nivelurile din criza energetică din 2022
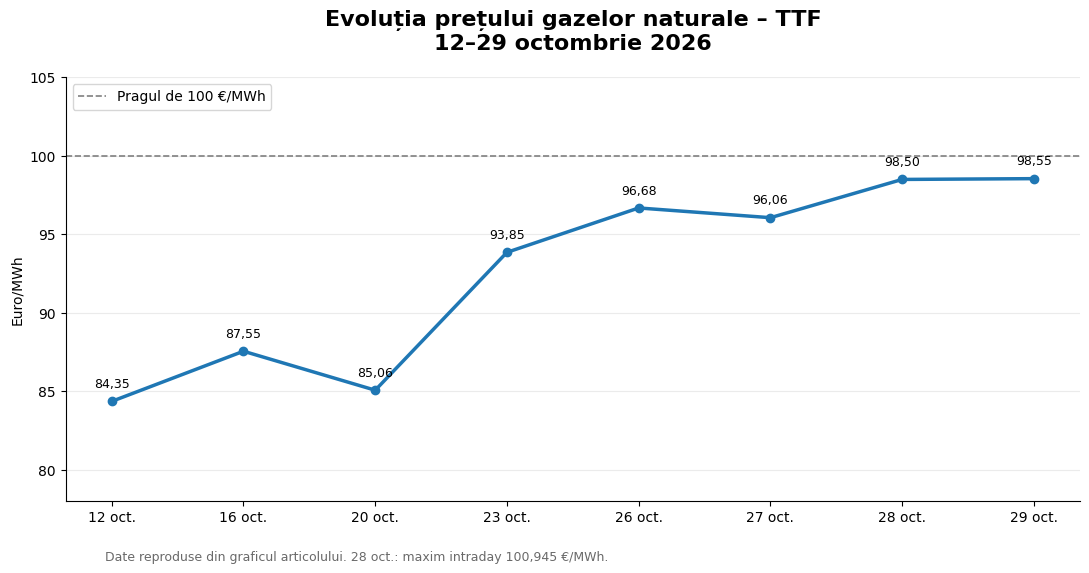
Pe 28 octombrie 2026, contractele futures pentru gaze naturale cu livrare în noiembrie, tranzacționate la hubul olandez Title Transfer Facility (TTF), au atins un maxim de aproximativ 100,95 euro/MWh.
Ulterior, cotațiile au coborât sub acest prag, încheind ședința în jurul valorii de 98,50 euro/MWh. Datele disponibile pentru 29 octombrie indică aproximativ 98,55 euro/MWh.
Este cel mai ridicat nivel înregistrat după decembrie 2022, însă rămâne sub maximele istorice din august 2022, când cotațiile europene au depășit 300 de euro/MWh.
Evoluția prețului TTF, contract cu livrare în luna următoare
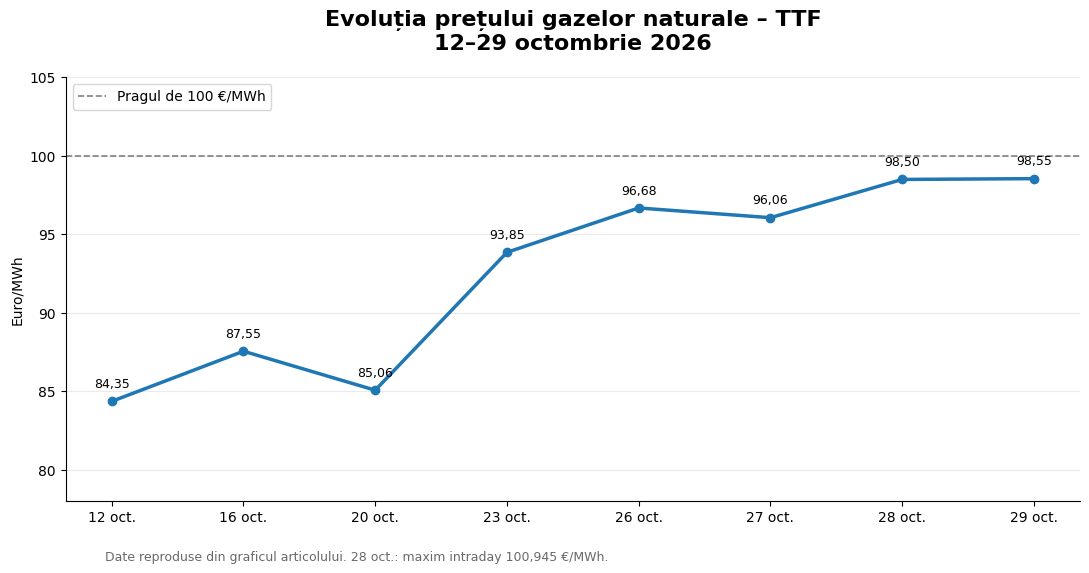
Euro/MWh. Cotații de închidere sau ultima cotație disponibilă pentru 29 octombrie.
Pe 28 octombrie, maximul intraday a fost de 100,945 euro/MWh, peste nivelul de închidere. Creșterea rapidă a cotațiilor reflectă temerile investitorilor privind disponibilitatea gazelor în sezonul rece. Tensiunile din regiunea Golfului Persic au perturbat fluxurile de GNL, iar eventualele noi escaladări militare ar putea limita suplimentar livrările. Un alt factor îl reprezintă concurența dintre cumpărătorii europeni și cei asiatici pentru volumele disponibile pe piața internațională.
Rezervele europene de gaze, sub nivelurile obișnuite
Europa intră în sezonul rece cu depozitele de gaze umplute în proporție de aproximativ 75%, sub nivelurile obișnuite pentru această perioadă. La 25 octombrie, gradul de umplere era de aproximativ 74,6%, potrivit datelor de piață prezentate de publicațiile financiare internaționale.
Această situație reduce capacitatea pieței europene de a absorbi eventuale șocuri de aprovizionare. Un sezon rece mai sever ar putea accelera consumul din depozite și ar menține presiunea asupra prețurilor.
Cât costă gazele naturale în Europa, România și SUA?
Prețurile gazelor trebuie analizate separat pentru piața angro și pentru consumatorii finali. Pe piața angro, gazele sunt tranzacționate între producători, furnizori și comercianți, în timp ce prețurile plătite de gospodării includ și costurile de distribuție, transport, taxe și eventuale măsuri de sprijin.
În Uniunea Europeană nu există un preț angro unic sau o medie oficială zilnică pentru toate statele membre. Cotația TTF din Țările de Jos este însă principalul indicator de referință. La 28 octombrie, această cotație a închis în jurul valorii de 98,50 euro/MWh, în timp ce piața angro din România a înregistrat un preț mediu de aproximativ 90,90 euro/MWh pentru gazele livrate în aceeași zi.
Tabel comparativ: principalele piețe de gaze
Piața |
Preț (€/MWh) |
Referință |
|---|---|---|
UE – TTF, Țările de Jos |
98,50 |
Futures, închidere 28 oct. |
Austria – CEGH |
100,80 |
Ultima cotație futures, 28 oct. |
România – BRM |
90,90 |
Media pieței pentru ziua următoare |
România – BRM, maxim |
97,21 |
Tranzacție individuală |
SUA – Henry Hub |
≈ 22,90 |
Futures noiembrie, 28 oct. |
SUA – Henry Hub, decembrie |
≈ 24,65 |
Futures decembrie, 28 oct. |
Prețuri angro, fără taxe și tarife de distribuție. Valorile americane sunt convertite din USD/MMBtu în EUR/MWh, la un curs de aproximativ 1,1133 USD/EUR. Contractele și perioadele de livrare nu sunt perfect identice, astfel că tabelul este orientativ, nu un clasament strict al piețelor.
Surse: date de tranzacționare TTF, CEGH, BRM și NYMEX.
Pentru Germania, Franța, Italia, Spania și Regatul Unit există huburi de tranzacționare distincte, precum THE, PEG, PSV, PVB și NBP. Totuși, nu au putut fi confirmate cotații comparabile, din aceeași zi și pentru același tip de contract, pentru toate aceste piețe. Prin urmare, nu au fost introduse valori estimate în tabel.
Cât plătesc consumatorii casnici în Uniunea Europeană?
Pentru o comparație între țări, datele Eurostat privind prețurile plătite efectiv de gospodării sunt mai relevante decât cotațiile bursiere. În primul semestru din 2026, media europeană pentru consumatorii casnici a fost de aproximativ 0,110 euro/kWh, echivalentul a 110 euro/MWh, cu taxele incluse.
Țara |
Preț casnic (€/MWh) |
|---|---|
Ungaria |
33 |
Croația |
50 |
România |
59 |
Bulgaria |
65 |
Grecia |
77 |
Spania |
79 |
Cehia |
90 |
Italia |
114 |
Germania |
116 |
Austria |
124 |
Franța |
135 |
Țările de Jos |
162 |
Suedia |
220 |
Media UE-27 |
110 |
Date pentru semestrul I 2026, consumatori casnici, cu taxe incluse. Valorile sunt rotunjite și nu reprezintă tarifele actuale din octombrie. Sursa datelor: Eurostat, seria nrg_pc_202, prezentată de Preț Peco.
Preț Peco
România se situează astfel cu aproximativ 46% sub media europeană a prețurilor casnice din perioada analizată. Diferența reflectă inclusiv intervențiile naționale asupra prețurilor, nu doar costul gazelor naturale.
Gazele din SUA, de aproximativ patru ori mai ieftine decât în Europa
Diferența dintre piața europeană și cea americană rămâne considerabilă. Pe 28 octombrie, contractul american Henry Hub cu livrare în noiembrie a închis la aproximativ 2,817 dolari/MMBtu. Convertit în aceeași unitate utilizată pe piața europeană, acesta reprezintă aproximativ 22,90 euro/Mwh. Comparat cu închiderea TTF de 98,50 euro/MWh, rezultă un raport de aproximativ 4,3 la 1.
Prin urmare, afirmația că gazele din SUA sunt de aproape 12 ori mai ieftine decât în Europa nu este confirmată de aceste cotații comparabile. Ea rezultă din alte valori prezentate în materialul inițial, care nu corespund prețurilor de închidere verificate pentru 28 octombrie.
Diferența de preț are explicații structurale. Statele Unite dispun de o producție internă importantă, inclusiv din exploatări de șist, în timp ce Europa depinde într-o măsură mai mare de importuri și de transportul internațional al gazelor lichefiate. Gazele americane exportate în Europa implică însă costuri suplimentare de lichefiere, transport maritim și regazeificare. Din acest motiv, diferența dintre cotațiile Henry Hub și TTF nu reprezintă un profit automat pentru exportatori.
România resimte deja scumpirea gazelor
Pe piața românească, creșterea prețurilor a devenit vizibilă în ultimele zile din octombrie. Pe Bursa Română de Mărfuri, prețul mediu al gazelor cu livrare în 28 octombrie a fost de 486 lei/MWh, echivalentul a aproximativ 90,90 euro/Mwh. În cadrul aceleiași ședințe, o tranzacție individuală a atins 520 lei/MWh. A fost pentru prima dată după decembrie 2022 când o cotație a depășit pragul de 500 lei/MWh.
Deși România beneficiază de producție internă importantă, prețurile sale angro sunt influențate de evoluțiile piețelor regionale și europene. Creșterea consumului în sezonul rece poate accentua această dependență, în special atunci când producția internă nu acoperă integral cererea zilnică.
Ce înseamnă scumpirea gazelor pentru economia europeană?
Creșterea prețurilor angro poate avea efecte asupra mai multor sectoare economice.
Industria chimică, producția de îngrășăminte, metalurgia și alte activități cu un consum energetic ridicat sunt printre cele mai expuse. În aceste domenii, gazele naturale reprezintă atât o sursă de energie, cât și, în anumite cazuri, o materie primă esențială.
Prețurile ridicate pot influența și costul producerii energiei electrice, deoarece centralele pe gaze contribuie la stabilirea prețurilor pe piețele europene în anumite intervale.
Pentru gospodării, efectele apar de regulă cu întârziere, în funcție de contractele de furnizare, reglementările naționale și măsurile de protecție existente.
Perspective: evoluția iernii va influența decisiv prețurile
Piața europeană a gazelor rămâne vulnerabilă la perturbări externe, în special la întreruperile livrărilor de GNL și la perioadele de frig intens. Cu toate acestea, depășirea temporară a pragului de 100 euro/MWh nu înseamnă automat repetarea crizei energetice din 2022.
Evoluția prețurilor va depinde de temperaturile din lunile următoare, de ritmul consumului din depozite, de disponibilitatea importurilor și de situația geopolitică.
Pentru România, principala provocare este limitarea transmiterii scumpirilor de pe piața angro către consumatorii finali și industrie, în condițiile în care piața națională este conectată la evoluțiile energetice europene.
Comentarii & Dezbatere (0)
Adaugă un comentariu civilizat
Comentariile sunt verificate de redacție înainte de publicare pentru a asigura decența dezbaterii.
Fii primul care comentează acest articol!