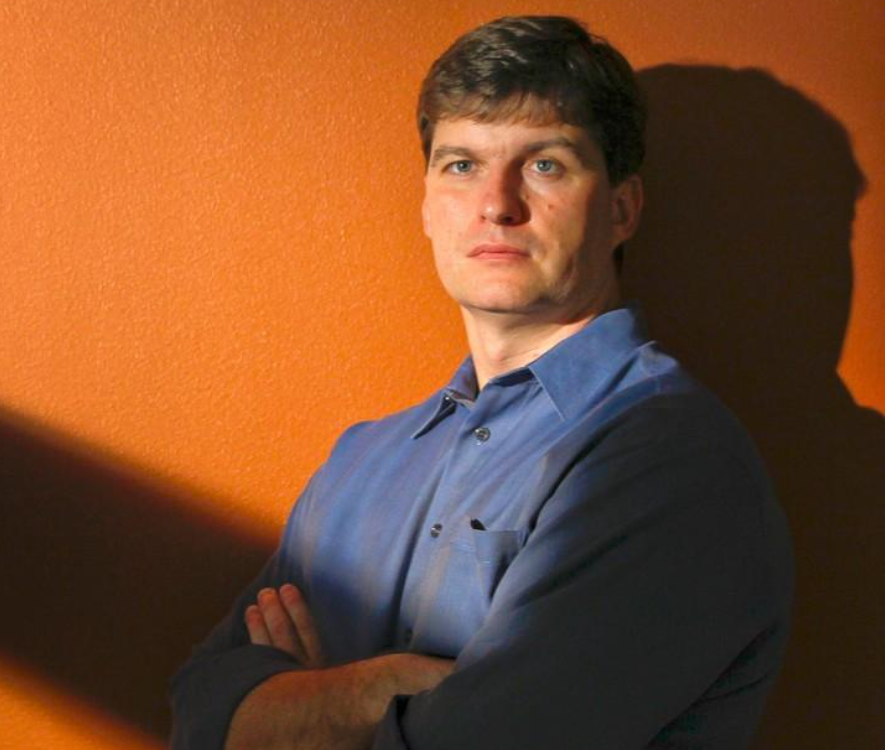
Celebrul investitor american Michael Burry, cunoscut pentru pariul său împotriva pieței imobiliare înaintea crizei financiare din 2008, vede o oportunitate într-un sector aparent lipsit de atractivitate: comerțul cu jucării. Noua sa strategie vizează Build-A-Bear Workshop, o companie ale cărei acțiuni au pierdut peste jumătate din valoare în 2026, dar care ar putea beneficia de redresarea afacerii și de schimbarea sentimentului investitorilor.
De la criza financiară la un nou pariu pe Wall Street
Michael Burry a devenit cunoscut la nivel internațional după ce a anticipat prăbușirea pieței creditelor ipotecare din Statele Unite. Înaintea crizei financiare din 2008, investitorul a identificat vulnerabilitățile sistemului și a construit poziții financiare care urmau să genereze câștiguri în cazul deteriorării pieței. Strategia i-a adus câștiguri de sute de milioane de dolari și l-a transformat într-unul dintre cei mai cunoscuți investitori contrarieni. Povestea sa a fost popularizată ulterior prin filmul The Big Short.
Aproape două decenii mai târziu, Burry continuă să identifice oportunități în companii pe care piața le evaluează pesimist. De această dată, atenția sa se îndreaptă către Build-A-Bear Workshop, un retailer american specializat în experiențe de cumpărare interactive, în care clienții își pot crea și personaliza propriile jucării de pluș.
O companie care a pierdut peste jumătate din valoarea bursieră
Build-A-Bear Workshop a traversat un an dificil pe piața bursieră. După ce în 2025 acțiunile companiei au depășit pragul de 75 de dolari, în octombrie 2026 acestea au ajuns în apropierea nivelului de 25 de dolari. Corecția a reflectat îngrijorările investitorilor privind perspectivele consumului, cheltuielile discreționare ale gospodăriilor și capacitatea retailerilor tradiționali de a concura într-o economie tot mai digitalizată. Jucăriile personalizate fac parte din categoria produselor neesențiale. În perioadele de incertitudine economică, consumatorii pot reduce mai întâi aceste cheltuieli.
Totuși, scăderea prețului acțiunilor nu înseamnă automat că o companie se confruntă cu o deteriorare proporțională a activității sale. Această diferență dintre percepția investitorilor și valoarea economică a unei afaceri reprezintă unul dintre elementele centrale ale strategiei lui Burry.
Transformarea modelului de afaceri ar putea susține revenirea
Build-A-Bear nu mai depinde exclusiv de magazinele tradiționale din centrele comerciale. În ultimul deceniu, compania și-a diversificat activitatea, extinzându-se prin parteneriate comerciale, puncte de vânzare de dimensiuni reduse și distribuție prin intermediul altor retaileri.
Rețeaua sa a ajuns la aproximativ 662 de locații în 37 de țări, potrivit datelor prezentate în analiza investițională din octombrie 2026. Dintre acestea, 129 au fost adăugate în ultimii doi ani. Extinderea prin formate comerciale mai flexibile poate reduce necesarul de investiții directe și poate permite companiei să ajungă la noi categorii de consumatori.
Modelul Build-A-Bear are și o particularitate importantă: nu comercializează doar jucării, ci și o experiență de personalizare. Acest element poate contribui la diferențierea față de retailerii care concurează predominant prin preț. În evaluarea lui Burry, transformarea operațională a companiei ar putea fi insuficient reflectată în prețul actual al acțiunilor.
Un posibil „short squeeze” ar putea accelera creșterea acțiunilor
Un alt element important al strategiei este numărul ridicat de investitori care pariază împotriva Build-A-Bear. Conform datelor discutate de Burry, aproximativ 25% dintre acțiunile disponibile pentru tranzacționare erau vândute în lipsă. Această situație poate crea condițiile pentru un fenomen bursier cunoscut sub numele de short squeeze.
Mecanismul apare atunci când investitorii care au mizat pe scăderea unei acțiuni sunt nevoiți să o răscumpere pentru a-și limita pierderile, după ce prețul începe să crească. Achizițiile lor pot amplifica aprecierea inițială și pot determina alți investitori să își închidă pozițiile. În cazul Build-A-Bear, volumul pozițiilor short reprezenta echivalentul a aproape nouă zile de tranzacționare obișnuită, potrivit estimărilor prezentate.
Un asemenea nivel indică o expunere semnificativă a investitorilor pesimiști, dar nu garantează producerea unei creșteri accelerate. Pentru declanșarea unui astfel de fenomen este necesar, de regulă, un factor care să schimbe percepția pieței, precum rezultate financiare peste așteptări sau îmbunătățirea perspectivelor companiei.
O strategie diferită de pariurile împotriva inteligenței artificiale
Investiția în Build-A-Bear contrastează cu pozițiile pesimiste adoptate de Michael Burry față de unele dintre cele mai importante companii tehnologice. În 2026, investitorul și-a exprimat în repetate rânduri îngrijorarea privind evaluările ridicate din sectorul inteligenței artificiale. Acesta consideră că investițiile masive în infrastructură digitală, semiconductori și centre de date ar putea depăși capacitatea unor companii de a genera venituri suficiente pentru justificarea cheltuielilor.
În paralel, Burry a identificat oportunități în companii din sectoare mai puțin populare, inclusiv comerțul tradițional și bunurile de consum.
Strategia reflectă o abordare bazată pe evaluarea individuală a companiilor, nu exclusiv pe perspectivele generale ale pieței. Astfel, un investitor poate considera că anumite acțiuni tehnologice sunt supraevaluate, în timp ce alte companii, afectate de scăderi bursiere importante, oferă perspective mai atractive.
Riscurile rămân importante, în ciuda potențialului de revenire
Optimismul lui Michael Burry nu elimină dificultățile financiare și comerciale ale companiei. În al doilea trimestru fiscal din 2026, Build-A-Bear a raportat venituri de aproximativ 115,3 milioane de dolari, în scădere cu 7,2% față de perioada corespunzătoare a anului precedent.
Profitul net s-a redus la aproximativ 8,8 milioane de dolari, iar conducerea companiei și-a revizuit în scădere estimările pentru întregul an. Compania se confruntă și cu presiuni generate de taxele vamale, costurile operaționale și reducerea cererii pentru anumite produse.
Pentru anul fiscal 2026, Build-A-Bear estimează venituri cuprinse între 500 și 525 de milioane de dolari, sub nivelul de aproximativ 530 de milioane de dolari înregistrat în anul precedent. Aceste rezultate arată că redresarea anticipată de Burry nu este certă. Evoluția viitoare va depinde de capacitatea companiei de a stabiliza vânzările, de a controla costurile și de a menține profitabilitatea.
Poate Build-A-Bear să repete succesul altor investiții contrariene?
Burry consideră că Build-A-Bear dispune de avantaje competitive insuficient apreciate de investitori, inclusiv experiența oferită clienților și modelul de extindere cu investiții relativ reduse. În analiza sa din 29 octombrie, investitorul a prezentat și un scenariu ipotetic în care compania ar putea fi evaluată la aproximativ 60–65 de dolari pe acțiune, în cazul unei tranzacții de preluare bazate pe un multiplu de zece ori profitul operațional înainte de dobânzi, taxe, depreciere și amortizare.
Această valoare reprezintă un exercițiu de evaluare, nu o ofertă de achiziție sau un preț garantat. Pentru moment, investiția în Build-A-Bear rămâne un pariu pe diferența dintre dificultățile actuale ale companiei și potențialul său economic pe termen lung.
Cazul ilustrează o regulă importantă a piețelor financiare: o companie ignorată de investitori poate deveni atractivă dacă prețul acțiunilor scade mai mult decât justifică perspectivele sale economice. Totuși, succesul anterior al lui Michael Burry nu garantează că noua strategie va produce câștiguri. O eventuală revenire va trebui susținută de rezultate financiare și de îmbunătățirea activității comerciale, nu doar de schimbarea sentimentului bursier.
Comentarii & Dezbatere (0)
Adaugă un comentariu civilizat
Comentariile sunt verificate de redacție înainte de publicare pentru a asigura decența dezbaterii.
Fii primul care comentează acest articol!