
Valoarea creditelor neperformante garantate de stat a depășit 1,4 miliarde de lei în iulie 2026. În timp ce tot mai multe companii întâmpină dificultăți la rambursare, volumul finanțărilor garantate scade accelerat. Situația ridică întrebări privind sustenabilitatea programelor guvernamentale de creditare și riscurile pentru bugetul public.
Creditele neperformante garantate de stat au crescut de peste două ori într-un an
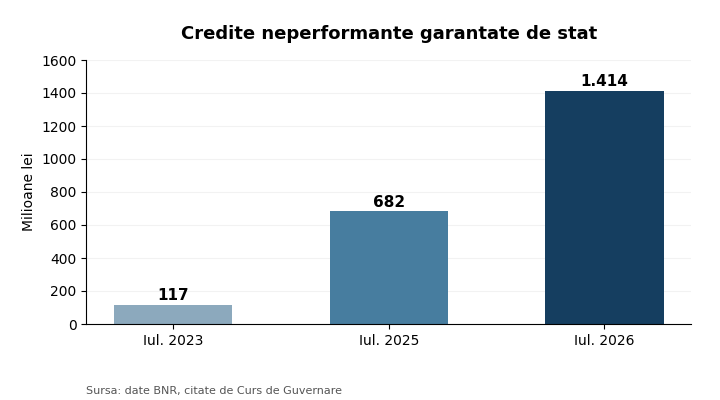
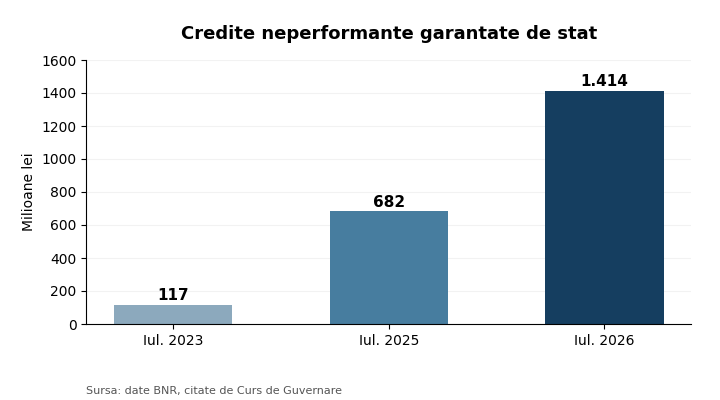
Sectorul bancar românesc se confruntă cu o deteriorare a calității creditelor garantate de stat, în special a celor acordate întreprinderilor mici și mijlocii. Potrivit datelor Băncii Naționale a României, transmise publicației Curs de Guvernare, valoarea creditelor neperformante cu garanție publică a ajuns la 1,414 miliarde de lei în iulie 2026.
În aceeași lună a anului precedent, valoarea acestora era de aproximativ 682 de milioane de lei. Creșterea anuală depășește astfel 107%. Evoluția este și mai accentuată dacă analizăm ultimii trei ani. În vara anului 2023, valoarea creditelor neperformante garantate de stat era de aproximativ 117 milioane de lei.
Prin urmare, în numai trei ani, volumul acestor împrumuturi problematice a crescut de peste 12 ori.
În paralel, valoarea totală a creditelor neperformante raportate în baza de date analizată de BNR a urcat de la 18,06 miliarde la 21,82 miliarde de lei, între iulie 2025 și iulie 2026.
Evoluția creditelor neperformante garantate de stat
Valori în milioane lei; date BNR comunicate publicației Curs de Guvernare
0 mil. lei400 mil. lei800 mil. lei1,2 K mil. lei1,6 K mil. lei2023, iul.2025, iul.2026, iul.
IMM-urile concentrează cea mai mare parte a problemelor
Deteriorarea portofoliului de credite garantate este concentrată în sectorul companiilor nefinanciare. În cazul firmelor, valoarea creditelor neperformante garantate de stat din categoria altor credite a crescut de la aproximativ 612 milioane de lei în iulie 2025 la 1,319 miliarde de lei în iulie 2026. Situația este diferită în cazul populației. Creditele ipotecare neperformante garantate de stat au crescut de la 57,2 milioane la 66,2 milioane de lei în aceeași perioadă.
Diferența evidențiază vulnerabilitatea sectorului antreprenorial, unde presiunile asupra lichidităților și costurile operaționale afectează capacitatea de rambursare. Rata neperformanței în portofoliul creditelor garantate acordate companiilor se situa în jurul valorii de 11,6% în iulie 2026, potrivit datelor prezentate de Curs de Guvernare.
Prin comparație, rata creditelor neperformante la nivelul întregului sistem bancar era de 2,89% la sfârșitul lunii iunie 2026, conform BNR. Cele două valori nu descriu însă portofolii identice. Prima privește finanțările garantate ale companiilor, iar a doua întregul sistem bancar.
Costurile ridicate și încetinirea economiei afectează capacitatea de rambursare
Creșterea creditelor neperformante reflectă dificultățile cu care se confruntă o parte a mediului de afaceri. Inflația, costurile ridicate ale finanțării și presiunile fiscale au redus marjele de profit ale unor companii. În același timp, încetinirea activității economice limitează posibilitățile de dezvoltare.
Situația este deosebit de complicată pentru întreprinderile cu rezerve financiare reduse. Un alt factor îl reprezintă încheierea perioadelor de grație sau a facilităților de subvenționare asociate unor finanțări acordate în anii precedenți.
Programele guvernamentale lansate în timpul pandemiei au permis firmelor să obțină credite pentru investiții și capital de lucru. În prezent, unele dintre aceste finanțări au ajuns în etape în care obligațiile de rambursare sunt mai apăsătoare. BNR a avertizat anterior asupra creșterii riscului de credit în rândul IMM-urilor, în special în cazul finanțărilor garantate de stat.
Băncile acordă tot mai puține credite garantate de stat
Un alt fenomen important este reducerea accelerată a volumului creditelor garantate. Potrivit datelor BNR prezentate de Curs de Guvernare, soldul total al acestor împrumuturi, acordate companiilor și populației, a scăzut de la 45,35 miliarde de lei în iulie 2025 la aproximativ 32,1 miliarde de lei în iulie 2026. Reducerea depășește 29%.
În același interval, soldul total al creditelor raportate la Centrala Riscului de Credit a crescut cu peste 10%, ajungând la aproximativ 508,5 miliarde de lei. Această evoluție sugerează o schimbare a structurii finanțării bancare. Creditarea totală continuă să avanseze, însă ponderea împrumuturilor garantate de stat se reduce.
Scăderea este vizibilă și în cazul creditelor noi. În iulie 2026 au fost acordate finanțări noi cu garanția statului de aproximativ 256 milioane de lei, comparativ cu 843 milioane de lei în iulie 2025. Diferența reprezintă o contracție de aproape 70%.
Datele indică o diminuare puternică a utilizării acestor mecanisme. Totuși, reducerea soldului poate reflecta și rambursarea creditelor vechi sau încheierea unor programe, nu exclusiv scăderea apetitului băncilor pentru risc.
FNGCIMM prezintă o perspectivă diferită asupra riscurilor
La 8 octombrie 2026, Fondul Național de Garantare a Creditelor pentru Întreprinderile Mici și Mijlocii a publicat noi informații privind performanța garanțiilor acordate prin programele guvernamentale. Conform comunicării instituției, gradul de default al portofoliului analizat a ajuns la 3,73% din punct de vedere numeric și la 2,32% din punct de vedere valoric, la 30 iunie 2026.
Indicatorul numeric reprezintă raportul dintre cererile de plată a garanțiilor și numărul total al garanțiilor acordate. Indicatorul valoric raportează valoarea cererilor de plată la valoarea garanțiilor acordate. La finalul anului 2023, gradul de default numeric era de numai 0,75%.
Până la 30 iunie 2026, numărul cumulat al cererilor de plată pentru portofoliul IMM INVEST analizat ajunsese la 3.023. FNGCIMM consideră că aceste rezultate trebuie interpretate în contextul dificultăților economice din ultimii ani și subliniază că majoritatea beneficiarilor și-au menținut capacitatea de rambursare.
Diferența dintre rata de neperformanță raportată de BNR și gradul de default comunicat de FNGCIMM este importantă. Un credit neperformant nu presupune automat executarea garanției de stat. În plus, indicatorii sunt calculați pentru portofolii și perioade de referință diferite.
Ce riscuri apar pentru bugetul de stat?
Extinderea creditelor neperformante garantate de stat poate genera obligații suplimentare pentru bugetul public.
În cadrul programelor guvernamentale, statul garantează o parte din valoarea finanțărilor acordate de bănci. Dacă o companie nu își mai poate achita obligațiile, banca poate solicita plata garanției, în condițiile contractului și ale legislației aplicabile.
Acest mecanism transferă o parte a riscului de credit către sectorul public. Totuși, nu toate creditele clasificate drept neperformante se transformă în pierderi definitive pentru stat. Unele finanțări pot fi restructurate, iar pentru garanțiile executate există mecanisme de recuperare a creanțelor de la debitori. Prin urmare, valoarea creditelor neperformante nu trebuie confundată cu impactul bugetar efectiv. Riscul principal este ca o deteriorare suplimentară a capacității de plată a firmelor să determine creșterea cererilor de executare a garanțiilor, într-o perioadă în care finanțele publice se confruntă deja cu presiuni importante.
O provocare pentru viitorul finanțării IMM-urilor
Programele de garantare au avut un rol important în susținerea companiilor în perioadele de criză.
IMM INVEST și mecanismele ulterioare au facilitat accesul la capital pentru firme care, în lipsa garanțiilor publice, ar fi întâmpinat dificultăți în obținerea finanțării. Cu toate acestea, evoluția recentă evidențiază limitele acestor instrumente.
Garanțiile de stat pot reduce riscurile asumate de bănci și pot facilita accesul la finanțare. Ele nu pot însă înlocui capacitatea unei companii de a genera venituri suficiente pentru rambursarea împrumuturilor. Pentru autorități, provocarea este identificarea unui echilibru între sprijinirea mediului antreprenorial și limitarea riscurilor fiscale. O evaluare mai riguroasă a viitoarelor programe ar trebui să urmărească atât numărul firmelor finanțate, cât și sustenabilitatea investițiilor, performanța economică a beneficiarilor și recuperarea garanțiilor executate.
Concluzie: un semnal de avertizare, nu o criză bancară generalizată
Dublarea creditelor neperformante garantate de stat într-un singur an reprezintă un semnal privind dificultățile unei părți a mediului antreprenorial românesc. În același timp, reducerea puternică a finanțărilor garantate sugerează o schimbare a modului în care aceste instrumente sunt utilizate.
Datele nu indică, prin ele însele, o criză generalizată a sistemului bancar. Rata neperformanței la nivelul întregului sector rămâne mult sub cea observată în portofoliul finanțărilor garantate acordate companiilor. Problema este însă relevantă pentru economia reală și pentru bugetul public.
În următoarea perioadă, indicatorul esențial nu va fi doar valoarea creditelor restante, ci și câte dintre acestea vor conduce efectiv la executarea garanțiilor și ce sume va reuși statul să recupereze.
Comentarii & Dezbatere (0)
Adaugă un comentariu civilizat
Comentariile sunt verificate de redacție înainte de publicare pentru a asigura decența dezbaterii.
Fii primul care comentează acest articol!