Criză bancară majoră în Paraguay: Ueno Bank, cu aproape 3 milioane de clienți, intră în rezoluție. Economiile populației și fondurile publice, sub presiune
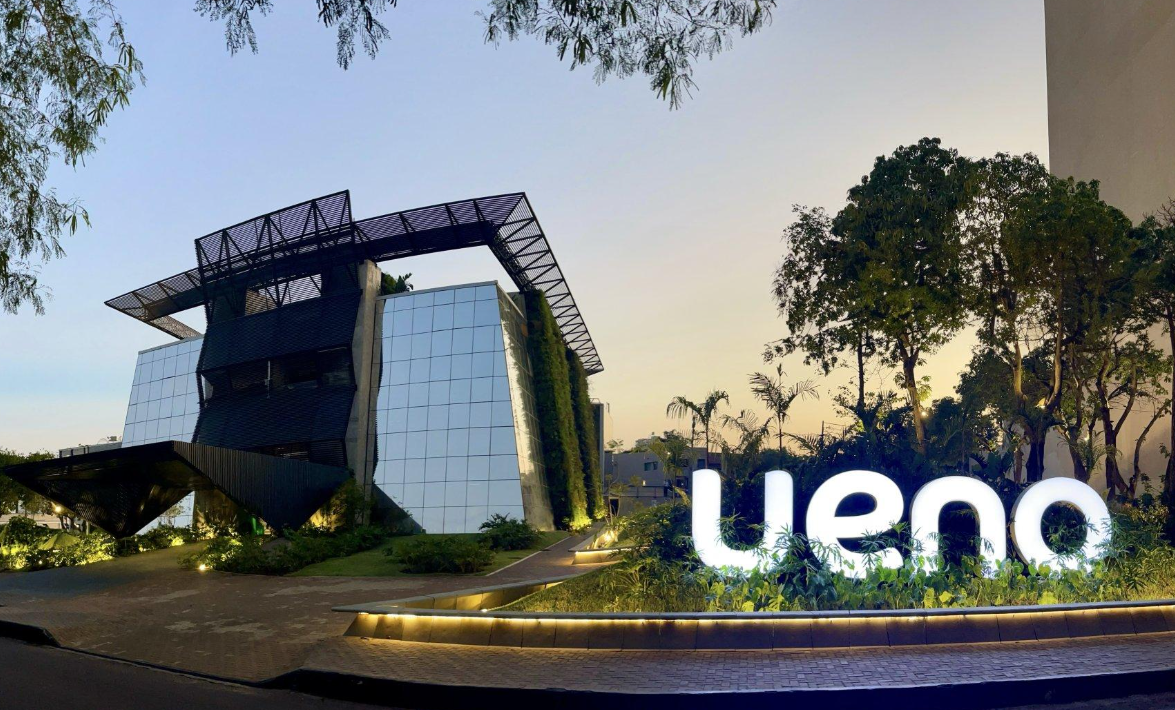
Paraguay traversează una dintre cele mai grave crize bancare din ultimii ani. Ueno Bank, una dintre cele mai importante instituții financiare digitale din țară, a intrat într-o procedură de rezoluție după deteriorarea severă a solvabilității. Aproximativ trei milioane de clienți sunt afectați, iar autoritățile încearcă să limiteze consecințele economice. Criza a provocat proteste, rețineri în conducerea băncii și demisia guvernatorului băncii centrale.
Banca Centrală a intervenit după deteriorarea solvabilității
La 2 noiembrie 2026, Banca Centrală a Paraguayului (BCP) a decis în unanimitate declanșarea procedurii de rezoluție pentru Ueno Bank. Decizia a fost luată după constatarea unui nivel de solvabilitate inferior pragului de 50% din minimul legal obligatoriu. Problemele au fost evidențiate în urma ajustării situațiilor financiare ale instituției, în cadrul procesului de regularizare.
Procedura se desfășoară în baza Legii nr. 2334/2003, care reglementează garantarea depozitelor și rezoluția instituțiilor financiare. Autoritățile au desemnat intervenienți pentru evaluarea patrimoniului băncii și protejarea activelor acesteia.
Rezoluția bancară reprezintă un mecanism de gestionare a unei instituții financiare aflate în dificultate. Scopul său este limitarea pierderilor pentru deponenți și reducerea riscurilor asupra întregului sistem financiar. În cazul Ueno Bank, procedura a provocat însă o criză imediată de acces la lichidități pentru un număr foarte mare de clienți.
Aproape trei milioane de clienți, afectați de blocarea accesului la bani
Ueno Bank a cunoscut o dezvoltare rapidă, bazată pe servicii bancare digitale și pe extinderea accesului populației la produse financiare. Instituția deservește aproximativ 2,9–3 milioane de clienți, într-o țară cu o populație de circa 6,1 milioane de locuitori.
Dimensiunea bazei de clienți explică impactul social considerabil al intervenției autorităților. Numeroși utilizatori s-au confruntat cu imposibilitatea de a-și accesa conturile, de a efectua plăți sau de a retrage economiile. Problemele afectează atât persoane fizice, cât și beneficiari ai unor plăți publice, inclusiv pensionari.
Pentru persoanele care utilizează un singur cont bancar pentru încasarea veniturilor și efectuarea cheltuielilor zilnice, întreruperea serviciilor poate avea consecințe imediate. Situația evidențiază vulnerabilitatea generată de concentrarea serviciilor financiare la o instituție cu o bază foarte mare de clienți.
Depozitele sunt garantate, dar recuperarea banilor necesită timp
Banca Centrală a Paraguayului a anunțat că depozitele eligibile beneficiază de protecția Fondului de Garantare a Depozitelor.
Plafonul legal este de 75 de salarii minime lunare, echivalentul a 228,3 milioane de guarani pentru fiecare deponent, la fiecare instituție financiară. La cursurile valutare din perioada crizei, această sumă reprezintă aproximativ 38.000 de dolari. Protecția se aplică în limita plafonului total pentru fiecare deponent, nu separat pentru fiecare cont.
La 3 noiembrie, autoritățile au anunțat un mecanism de plată inițială de până la 10 milioane de guarani pentru persoanele eligibile. Sumele suplimentare urmează să fie achitate potrivit unui calendar comunicat ulterior. Banca Centrală a precizat că eventualele datorii ale clienților față de Ueno Bank pot fi compensate înaintea efectuării plăților garantate.
Deși sistemul de garantare urmărește protejarea economiilor, acesta nu elimină dificultățile provocate de indisponibilizarea temporară a fondurilor. Diferența dintre existența unei garanții legale și accesul efectiv la bani devine esențială pentru gospodăriile care depind de venituri regulate.
Fondurile publice și economiile pentru pensii, în centrul crizei
O componentă sensibilă a situației Ueno Bank privește expunerea fondurilor publice. Instituția administra aproximativ 800–850 de milioane de dolari proveniți din sectorul public, potrivit informațiilor prezentate în contextul crizei. Din această sumă, aproximativ 380 de milioane de dolari erau asociate fondului public de pensii și sănătate. Expunerea a generat întrebări privind criteriile de plasare a resurselor publice, evaluarea riscurilor și supravegherea bancară.
Nu este stabilit că întreaga valoare a acestor fonduri a fost pierdută. Recuperarea lor depinde de rezultatele procedurii de rezoluție și de situația patrimonială efectivă a băncii. Totuși, concentrarea unor resurse publice importante într-o instituție aflată în dificultate amplifică riscurile financiare și politice.
Opt responsabili ai băncii, reținuți. Procurorii investighează posibile infracțiuni economice
Criza bancară a declanșat și o anchetă penală. La 3 noiembrie, Ministerul Public din Paraguay a confirmat reținerea unor persoane din conducerea Ueno Bank. În total, opt responsabili ai instituției au fost vizați de măsurile dispuse în cadrul investigației.
Procurorii examinează suspiciuni privind administrarea frauduloasă, înșelăciunea și alte posibile infracțiuni economice. Ancheta include analiza documentelor transmise de Banca Centrală. Dosarul și anexele sale însumează aproximativ 2.000 de pagini. Autoritățile investighează inclusiv eventuale operațiuni care ar fi putut genera prejudicii sau beneficii nelegitime.
De asemenea, au apărut întrebări privind creditele acordate unor societăți asociate acționarilor băncii. Aceste aspecte se află în curs de investigare. Reținerea persoanelor vizate nu echivalează cu stabilirea vinovăției lor.
Legăturile politice provoacă demisia guvernatorului Băncii Centrale
Criza Ueno Bank a devenit rapid și o problemă politică majoră. Președintele Paraguayului, Santiago Peña, a deținut anterior participații în Grupo Vázquez, grupul care controlează instituția financiară.
Legăturile sale de afaceri cu grupul au încetat în martie 2025. În același timp, Carlos Carvallo, guvernatorul Băncii Centrale în momentul declanșării crizei, condusese anterior instituția financiară din care s-a dezvoltat Ueno Bank. Aceste relații au provocat întrebări privind independența supravegherii bancare și existența unor posibile conflicte de interese.
La 3 noiembrie, Carvallo și-a prezentat demisia, la solicitarea președintelui Peña. O zi mai târziu, șeful statului a anunțat desemnarea economistului Raúl Vera Bogado la conducerea Băncii Centrale. Criza a determinat și o inițiativă parlamentară împotriva președintelui.
Un grup de 35 de parlamentari din opoziție a depus documente pentru declanșarea procedurii de demitere, invocând presupuse conflicte de interese și probleme legate de gestionarea fondurilor publice. Demersul nu reprezintă o constatare a vinovăției președintelui, iar adoptarea sa necesită o majoritate parlamentară calificată.
Proteste la Asunción și nemulțumiri în rândul deponenților
Blocarea accesului la economii a provocat manifestații în capitala Asunción. Sute de persoane, inclusiv pensionari și clienți ai Ueno Bank, au ieșit în stradă pentru a solicita explicații și recuperarea banilor.
Manifestații au avut loc în centrul capitalei și în apropierea unor instituții publice. Au fost raportate incidente între protestatari și forțele de ordine, inclusiv în momentul în care un grup de manifestanți a încercat să se apropie de sediul Congresului.
Nemulțumirile au fost alimentate de incertitudinea privind termenele de rambursare și de dificultățile financiare imediate. Autoritățile au cerut populației să consulte comunicările oficiale și să evite informațiile neverificate.
Criza se extinde asupra serviciilor financiare digitale
Efectele intervenției nu s-au limitat la Ueno Bank. La 4 noiembrie, Banca Centrală a comunicat că identificatorii utilizați pentru transferurile bancare de către clienții Ueno au fost eliberați în sistemul național de plăți.
Măsura permite reutilizarea numerelor de telefon, adreselor de e-mail și a altor identificatori pentru asocierea cu noi conturi bancare. În paralel, creșterea cererilor de deschidere a conturilor la alte instituții a provocat intermitențe în funcționarea unor aplicații bancare. Autoritățile au respins informațiile potrivit cărora alte bănci ar urma să fie intervenite.
Totodată, au fost introduse restricții temporare asupra retragerilor din anumite fonduri de investiții cu expunere la Ueno Bank. Aceste evoluții demonstrează că dificultățile unei instituții financiare importante pot afecta și alte componente ale infrastructurii financiare.
Ce arată cazul Ueno Bank despre riscurile digitalizării bancare
Criza din Paraguay ridică întrebări relevante pentru economiile care utilizează tot mai mult plățile electronice. Digitalizarea serviciilor financiare oferă avantaje importante: tranzacții rapide, costuri operaționale reduse și acces mai facil la produse bancare.
Totuși, concentrarea unui număr foarte mare de utilizatori într-o singură instituție poate amplifica efectele unei crize. Atunci când accesul la venituri, economii și plăți depinde de funcționarea unui singur furnizor, dificultățile acestuia se pot transforma într-o problemă socială.
Este importantă însă distincția dintre riscurile digitalizării și cele ale administrării bancare. Problema identificată oficial la Ueno Bank a fost deteriorarea solvabilității, nu o defecțiune tehnologică a sistemelor de plăți.
Digitalizarea a influențat amploarea consecințelor asupra clienților, dar nu poate fi considerată, pe baza informațiilor disponibile, cauza directă a crizei. Cazul subliniază necesitatea unor mecanisme eficiente de supraveghere, a diversificării serviciilor financiare și a unor proceduri rapide de protejare a deponenților.
Ce urmează pentru Ueno Bank și sistemul bancar din Paraguay
Autoritățile paraguayene trebuie să gestioneze simultan mai multe probleme. Prima este stabilirea situației patrimoniale reale a Ueno Bank și identificarea posibilităților de recuperare a activelor. A doua privește restituirea depozitelor garantate și clarificarea situației sumelor care depășesc plafonul legal.
O altă prioritate este protejarea fondurilor publice și limitarea efectelor asupra beneficiarilor sistemului de pensii. În paralel, ancheta penală va trebui să stabilească dacă dificultățile financiare au rezultat exclusiv din administrarea defectuoasă a riscurilor sau dacă au existat și fapte de natură penală.
Banca Centrală susține că situația reprezintă un caz izolat și nu indică o deteriorare generalizată a sistemului bancar. Cu toate acestea, evoluția încrederii publicului și capacitatea autorităților de a efectua rapid plățile vor fi decisive.
O criză care depășește granițele Paraguayului
Situația Ueno Bank demonstrează cât de repede se poate transforma o problemă de solvabilitate într-o criză economică, socială și politică. Pentru milioanele de clienți afectați, dificultatea imediată nu este doar recuperarea eventualelor pierderi, ci și accesul la banii necesari cheltuielilor curente.
Pentru autorități, provocarea este protejarea deponenților fără a destabiliza restul sistemului financiar. Iar pentru sectorul bancar internațional, cazul reprezintă un avertisment privind concentrarea riscurilor, eficiența supravegherii și dependența populației de infrastructura financiară digitală.
Criza din Paraguay nu demonstrează că digitalizarea bancară este, în sine, periculoasă. Arată însă că dezvoltarea rapidă a serviciilor financiare trebuie însoțită de supraveghere riguroasă, transparență și mecanisme capabile să asigure accesul populației la propriile fonduri în situații de urgență.
Comentarii & Dezbatere (0)
Adaugă un comentariu civilizat
Comentariile sunt verificate de redacție înainte de publicare pentru a asigura decența dezbaterii.
Fii primul care comentează acest articol!